Deve haver poucos lugares onde a máxima “dinheiro é rei” vale tanto quanto no Brasil. Em tempos de crise, diz a sabedoria dos mercados, ter dinheiro em caixa, mesmo sem receber juros, é imperativo para o bom desempenho de qualquer carteira de investimentos. Primeiro, porque em tempos difíceis não perder é a maneira mais fácil de bater a concorrência. Segundo, porque a flexibilidade decorrente permite aproveitar as boas oportunidades que uma liquidação generalizada proporciona. Por aqui, entretanto, mesmo nos períodos de bonança não é fácil bater o rendimento do dinheiro emprestado por um dia, com garantias, para bancos (ou para o banco central).
O resto do texto está no Estadão.
Mostrando postagens com marcador finanças pessoais. Mostrar todas as postagens
Mostrando postagens com marcador finanças pessoais. Mostrar todas as postagens
segunda-feira, 10 de fevereiro de 2014


quinta-feira, 19 de dezembro de 2013
O Sr. Dinheiro e o negócio de entretenimento
Hoje (escrevo em 18 de Dezembro) fiquei sabendo da existência do Sr. Dinheiro, personagem criado, aparentemente, pelo "Fantástico" da TV Globo em cima de Luis Carlos Ewald. O Sr. Dinheiro ganha para ensinar finanças na FGV do Rio e prestar assessoria financeira. Hoje ele concedeu uma entrevista ao portal InfoMoney dizendo que há uma bolha imobiliária no Brasil que vai estourar "no primeiro semestre de 2014". A entrevista não fala como ele precisou tão bem o timing. Se tem um modelo para isso, é forte candidato ao Nobel nos próximos anos.
Assumindo que, de fato, haja uma bolha no mercado imobiliário brasileiro, o que garante que ela vai estourar nos próximos seis meses, ou seis anos? Nada. Se é fato consumado que toda bolha estoura (ver a pesquisa da GMO sobre o assunto, a mais completa que conheço), também é mais ou menos estabelecido que bolhas podem ser incrivelmente resilientes. As perdas amargadas por muitos grandes investidores que tentaram ir contra bolhas, de Julian Robertson a George Soros, passando pela própria GMO, parecem confirmar a frase (aparentemente apócrifa) atribuída a Keynes: o mercado pode permanecer irracional por mais tempo do que você pode permanecer solvente.
Ewald, porém, não deve ter problemas de solvência (ou pode ser mais esperto que Robertson, Soros, Jeremy Grantham ou o próprio Keynes). Ele e outros consultores financeiros não vivem de acertar ou errar: vivem de colocar o nome nas manchetes, fazendo previsões "ousadas" e "bombásticas". Em seis meses, se errar, ninguém mais vai se lembrar e ele pode continuar cobrando por aulas e consultoria; se acertar, vira guru. Baixíssimo risco, alto retorno potencial: esse é o melhor investimento que o Sr. Dinheiro poderia recomendar.
O problema aqui é como reputações no mercado financeiro são construídas e destruídas. O assunto merece um estudo mais cuidadoso, mas arrisco alguns palpites: é uma área que lida com variáveis complexas, com um componente brutal de incerteza, onde o sucesso é difícil de ser mensurado ao longo do tempo, e povoada por um nível monumental de ignorância. Isso gera um grande problema de seleção: como saber escolher um bom profissional se (i) o nível de conhecimento geral sobre o assunto é baixo e qualquer um que fala besteiras com convicção pode se passar por expert; (ii) mesmo os verdadeiros experts sofrem para entregar resultados (e estes são os que, sabendo da incerteza, cercam de cautela suas opiniões e frequentemente são vistos como "fracos" ou "pouco arrojados"); (iii) os resultados mais visíveis são os de poucos meses - para períodos mais curtos, o peso da incerteza é ainda maior, e anos de bom trabalho são facilmente esquecidos após um semestre de performance fraca. Aqui, de novo, o grande Keynes: "é melhor para a reputação falhar de forma convencional do que ter sucesso de forma não convencional".
Aqui, a analogia com o futebol e seus inúmeros comentaristas é quase perfeita: o assunto, complexo, é parte importante da vida de milhões; há um corpo de conhecimento sobre o assunto, dominado por poucos; o conhecimento implica reconhecer que grande parte do jogo é determinada por fatores que não podem ser explicados; quem reconhece isso não chama a atenção devida e quem ganham os holofotes são os que gritam mais alto, usam metáforas mais coloridas ou criam mais polêmicas. Tostão escreveu hoje, na Folha, que, caso o Atlético Mineiro passasse do Raja Casablanca, podia tanto ser goleado pelo Bayern ou ganhar a final do Mundial de Clubes. Isso pode parecer óbvio, mas embute grande dose de humildade, conhecimento e sabedoria. Coloquem ele em um canal da TV dizendo isso e no outro o Craque Neto dizendo que o Galo é favorito, que esses times da Europa não são tudo isso, etc, e vejamos quem atrai mais audiência. Em resumo, ambos os negócios remuneram mais entretenimento e menos conhecimento. Ao menos no futebol raramente se coloca em risco o dinheiro da aposentadoria.
O post já está longo demais e ainda nem cheguei ao que mais me deixou doente na entrevista do professor. Cito:
Entre 2007 e 2008, o preço de imóveis nos EUA, medido por um índice criado pelo professor de Yale que ganhou o Nobel este ano e o Sr. Dinheiro orgulhosamente citou como referência para suas previsões, caiu pouco mais de 25%. As açoes americanas, medidas pelo S&P 500, perderam mais de um terço do seu valor. O mesmo aconteceu em inúmeros outros países onde o mercado imobiliário colapsou. A crise que se arrasta até hoje é das maiores da história do capitalismo, mas não é evidência suficiente para o Sr. Dinheiro, que prefere sacar uma teoria estapafúrdia para empurrar incautos para o mercado de ações.
Uma das frases que Nassim Taleb gosta de repetir (acho que está no Antifragile, se bobear é emprestada de algum grego): se você vê uma fraude e não grita "fraude", você é uma fraude. O Sr. Dinheiro é uma fraude. Espero ter coragem e isenção para apontar outras ao longo da vida.
Assumindo que, de fato, haja uma bolha no mercado imobiliário brasileiro, o que garante que ela vai estourar nos próximos seis meses, ou seis anos? Nada. Se é fato consumado que toda bolha estoura (ver a pesquisa da GMO sobre o assunto, a mais completa que conheço), também é mais ou menos estabelecido que bolhas podem ser incrivelmente resilientes. As perdas amargadas por muitos grandes investidores que tentaram ir contra bolhas, de Julian Robertson a George Soros, passando pela própria GMO, parecem confirmar a frase (aparentemente apócrifa) atribuída a Keynes: o mercado pode permanecer irracional por mais tempo do que você pode permanecer solvente.
Ewald, porém, não deve ter problemas de solvência (ou pode ser mais esperto que Robertson, Soros, Jeremy Grantham ou o próprio Keynes). Ele e outros consultores financeiros não vivem de acertar ou errar: vivem de colocar o nome nas manchetes, fazendo previsões "ousadas" e "bombásticas". Em seis meses, se errar, ninguém mais vai se lembrar e ele pode continuar cobrando por aulas e consultoria; se acertar, vira guru. Baixíssimo risco, alto retorno potencial: esse é o melhor investimento que o Sr. Dinheiro poderia recomendar.
O problema aqui é como reputações no mercado financeiro são construídas e destruídas. O assunto merece um estudo mais cuidadoso, mas arrisco alguns palpites: é uma área que lida com variáveis complexas, com um componente brutal de incerteza, onde o sucesso é difícil de ser mensurado ao longo do tempo, e povoada por um nível monumental de ignorância. Isso gera um grande problema de seleção: como saber escolher um bom profissional se (i) o nível de conhecimento geral sobre o assunto é baixo e qualquer um que fala besteiras com convicção pode se passar por expert; (ii) mesmo os verdadeiros experts sofrem para entregar resultados (e estes são os que, sabendo da incerteza, cercam de cautela suas opiniões e frequentemente são vistos como "fracos" ou "pouco arrojados"); (iii) os resultados mais visíveis são os de poucos meses - para períodos mais curtos, o peso da incerteza é ainda maior, e anos de bom trabalho são facilmente esquecidos após um semestre de performance fraca. Aqui, de novo, o grande Keynes: "é melhor para a reputação falhar de forma convencional do que ter sucesso de forma não convencional".
Aqui, a analogia com o futebol e seus inúmeros comentaristas é quase perfeita: o assunto, complexo, é parte importante da vida de milhões; há um corpo de conhecimento sobre o assunto, dominado por poucos; o conhecimento implica reconhecer que grande parte do jogo é determinada por fatores que não podem ser explicados; quem reconhece isso não chama a atenção devida e quem ganham os holofotes são os que gritam mais alto, usam metáforas mais coloridas ou criam mais polêmicas. Tostão escreveu hoje, na Folha, que, caso o Atlético Mineiro passasse do Raja Casablanca, podia tanto ser goleado pelo Bayern ou ganhar a final do Mundial de Clubes. Isso pode parecer óbvio, mas embute grande dose de humildade, conhecimento e sabedoria. Coloquem ele em um canal da TV dizendo isso e no outro o Craque Neto dizendo que o Galo é favorito, que esses times da Europa não são tudo isso, etc, e vejamos quem atrai mais audiência. Em resumo, ambos os negócios remuneram mais entretenimento e menos conhecimento. Ao menos no futebol raramente se coloca em risco o dinheiro da aposentadoria.
O post já está longo demais e ainda nem cheguei ao que mais me deixou doente na entrevista do professor. Cito:
Ainda segundo o Sr. Dinheiro, quando o mercado imobiliário desaba, a bolsa de valores (e o mercado acionário como um todo) melhora muito. “Essa bolha que vai estourar no ano que vem vai criar uma ótima oportunidade para os investidores do mercado de renda variável, afinal, o desempenho de ambos são inversamente proporcionais”, finalizou.
Entre 2007 e 2008, o preço de imóveis nos EUA, medido por um índice criado pelo professor de Yale que ganhou o Nobel este ano e o Sr. Dinheiro orgulhosamente citou como referência para suas previsões, caiu pouco mais de 25%. As açoes americanas, medidas pelo S&P 500, perderam mais de um terço do seu valor. O mesmo aconteceu em inúmeros outros países onde o mercado imobiliário colapsou. A crise que se arrasta até hoje é das maiores da história do capitalismo, mas não é evidência suficiente para o Sr. Dinheiro, que prefere sacar uma teoria estapafúrdia para empurrar incautos para o mercado de ações.
Uma das frases que Nassim Taleb gosta de repetir (acho que está no Antifragile, se bobear é emprestada de algum grego): se você vê uma fraude e não grita "fraude", você é uma fraude. O Sr. Dinheiro é uma fraude. Espero ter coragem e isenção para apontar outras ao longo da vida.
terça-feira, 22 de janeiro de 2013
O que vale quanto pesa no Ibovespa
Acho que podemos incluir o Ibovespa na longa lista de "jabuticabas": é um índice onde o peso dos papeis é definido por um pseudocientífico "índice de negociabilidade", que pode ser uma alternativa aos problemas dos índices ponderados por valor de mercado mas está longe de ser ideal (para pensar em um aspecto: papeis mais especulativos, com muito giro, tendem a ter peso maior do que blue chips que são detidas por muito tempo). Abaixo amostras das divergências entre os pesos no índice e o tamanho das empresas - o caso da Ambev é a maior aberração. Leve isso em conta antes de comprar um ETF ou um fundo que tenta perseguir de perto o índice.


quinta-feira, 17 de janeiro de 2013
O problema dos fundos de pensão (e dos poupadores)
Em maio do ano passado, quando o governo mexeu nas regras de remuneração da poupança, escrevi um post sobre o que mudaria com a queda dos juros no Brasil - nenhum grande insight, só resultado de aritmética básica. Entre elas (já me perdoem a autocitação):
Aconteceu que, no ano passado, a combinação de inflação relativamente alta e juros em queda contínua levou os fundos de pensão a terem, na marcação a mercado, um dos melhores anos de sua história, disfarçando o problema e adiando a discussão das soluções. Ontem o Valor publicou a seguinte tabela, que da boa ideia do choque de realidade que esses fundos terão que se aplicar em breve (clique para aumentar):

Atualmente, a NTN-B mais longa (vencimento: 2050) paga juros reais de 3,80%. Ainda que a inflação corrente esteja acima das premissas, se nada mudar, este ano começa a abrir um abismo entre as premissas e o mundo real. Para os gestores de fundos, duas soluções são evidentes:
1. Reconhecer o quanto antes a mudança de paradigma, capitalizar (ou comunicar os cotistas que a vida mudou, o que não funciona para os planos de benefício fixo - aí resta diluir as perdas ao longo do tempo) os fundos e refazer os cálculos para o futuro com premissas mais realistas, de retornos menores;
2. Abandonar gradualmente os títulos públicos em troca de mais risco - ações, hedge funds, crédito, private equity, etc. É o que fazem os fundos de pensão no mundo desenvolvido, com resultados pouco uniformes - isso deixará evidente quem são os bons gestores e a escassez de bons ativos no país.
Para o beneficiário, passa a ser muito relevante a escolha de um bom gestor, já que o cenário é mais difícil e a tentação para barbeiragens aumentou muito.Infelizmente muitas vezes essa escolha não existe, com o plano é atrelado ao pacote de benefícios do empregador, que tem uma equipe de gestão própria (pode, no máximo, terceirizar parte do trabalho). Cabe aí, então, acompanhamento e cobrança. O poupador brasileiro aprendeu, durante muito tempo, a se proteger de instabilidade da moeda e inflação alta; agora deve passar por uma nova readaptação. Não será fácil, nem indolor.
Minha maior preocupação é com os grandes fundos de pensão, que, até alguns meses atrás, conseguiam bater a meta atuarial (algo como inflação mais 6% ao ano) aplicando em NTN-Bs longas e correndo relativamente pouco risco. Os novos fluxos compram esses papéis a taxas de mercado perto de inflação mais 4,5% ao ano, o que vai fazer com que esses fundos sejam levados a tomar mais risco (comprando ações e títulos privados, investindo em fundos multimercado, imóveis, commodities e o que mais passar pela frente) ou reavaliem suas contas atuariais, provavelmente concluindo que o rombo é maior ou virá antes do que se esperava. Correr os riscos mencionados acima não é nenhuma garantia de que a diferença entre a meta atuarial e os retorno dos fundos será preenchida; dependendo da qualidade da gestão, justo o contrário.
Aconteceu que, no ano passado, a combinação de inflação relativamente alta e juros em queda contínua levou os fundos de pensão a terem, na marcação a mercado, um dos melhores anos de sua história, disfarçando o problema e adiando a discussão das soluções. Ontem o Valor publicou a seguinte tabela, que da boa ideia do choque de realidade que esses fundos terão que se aplicar em breve (clique para aumentar):

Atualmente, a NTN-B mais longa (vencimento: 2050) paga juros reais de 3,80%. Ainda que a inflação corrente esteja acima das premissas, se nada mudar, este ano começa a abrir um abismo entre as premissas e o mundo real. Para os gestores de fundos, duas soluções são evidentes:
1. Reconhecer o quanto antes a mudança de paradigma, capitalizar (ou comunicar os cotistas que a vida mudou, o que não funciona para os planos de benefício fixo - aí resta diluir as perdas ao longo do tempo) os fundos e refazer os cálculos para o futuro com premissas mais realistas, de retornos menores;
2. Abandonar gradualmente os títulos públicos em troca de mais risco - ações, hedge funds, crédito, private equity, etc. É o que fazem os fundos de pensão no mundo desenvolvido, com resultados pouco uniformes - isso deixará evidente quem são os bons gestores e a escassez de bons ativos no país.
Para o beneficiário, passa a ser muito relevante a escolha de um bom gestor, já que o cenário é mais difícil e a tentação para barbeiragens aumentou muito.Infelizmente muitas vezes essa escolha não existe, com o plano é atrelado ao pacote de benefícios do empregador, que tem uma equipe de gestão própria (pode, no máximo, terceirizar parte do trabalho). Cabe aí, então, acompanhamento e cobrança. O poupador brasileiro aprendeu, durante muito tempo, a se proteger de instabilidade da moeda e inflação alta; agora deve passar por uma nova readaptação. Não será fácil, nem indolor.
segunda-feira, 8 de outubro de 2012
Frases do Dia - Tales de Mileto, especulação e "fuck you money"

[...] as pessoas diziam a ele, em tom de reprovação, que a filosofia era inútil, pois o tornara pobre. Mas ele, fazendo deduções a partir do conhecimento das estrelas de que haveria uma boa safra de azeitonas ainda no inverno, usou o pouco dinheiro que tinha para comprar todas as prensas de óleo em Mileto e em Chios, assegurando, assim, que seriam alugadas. Isto lhe custou pouco dinheiro, pois não havia outros interessados. Quando chegou a época da colheita, houve uma demanda repentina e simultânea por prensas de óleo, e ele as alugou pelo preço que queria. Ganhou muito dinheiro e, assim, demonstrou que era fácil para os filósofos enriquecerem, se quisessem; mas esse não era seu objetivo na vida.
Aristóteles sobre Tales de Mileto, em Política, livro I - citado por John Kay em A Beleza da Ação Indireta. Para o conceito de "fuck you money", ver aqui.
quarta-feira, 18 de julho de 2012
Bipolaridade do Dia
Duas notícias publicadas hoje exatamente no mesmo horário no UOL, baseadas em estudos do mesmo profissional (clique nas imagens para acessar):
- A primeira faz "tchan":

- A segunda faz "tchun":

Impossível (sem entrar no mérito do conteúdo das matérias, outra história) não invocar o mascote preferido do Alexandre Schwartsman.
- A primeira faz "tchan":
- A segunda faz "tchun":
Impossível (sem entrar no mérito do conteúdo das matérias, outra história) não invocar o mascote preferido do Alexandre Schwartsman.
quinta-feira, 28 de junho de 2012

terça-feira, 12 de junho de 2012
Frases do Dia - sobre ações & goma de mascar

A contribuição de Kuandyk Bishimbayev, vice presidente do fundo soberano do Cazaquistão (Samruk-Kazyna), para a teoria de finanças. O fundo começa em outubro o programa chamado de "IPO do Povo", que vai privatizar parcialmente várias das dezenas de empresas estatais do país. A primeira companhia a ter ações vendidas será a transportadora de petróleo KazTransOil, e em breve o público poderá ser sócio da maior mineradora de urânio e companhia com o nome mais invocado do mundo, a Kazatomprom (serviria bem também como onomatopeia para um tombaço).
Mais aqui. h/t: Ashby Monk.
quarta-feira, 6 de junho de 2012
Gráficos do Dia - Ibovespa e um pequeno detalhe
Se em termos nominais, há tempos a Bovespa não vai a lugar nenhum...

... quando leva-se em conta o custo de oportunidade do dinheiro (CDI), a preços de agora só ganhou nos últimos dez anos quem teve o sangue frio de comprar no auge da crise (final de 2008 / início de 2009) ou em alguns momentos antes de junho de 2004.
 Deve ter havido diversas maneiras de obter lucro com ações no Brasil nesse período; o buy-and-hold passivo definitivamente não foi uma delas.
... quando leva-se em conta o custo de oportunidade do dinheiro (CDI), a preços de agora só ganhou nos últimos dez anos quem teve o sangue frio de comprar no auge da crise (final de 2008 / início de 2009) ou em alguns momentos antes de junho de 2004.
quinta-feira, 31 de maio de 2012
Gráfico do Dia - os ricos (e pobres) do futuro
De um ótimo relatório de Torsten Slok, do Deutsche Bank, sobre demografia e o estado dos fundos de previdência no mundo (clique para aumentar).


quinta-feira, 26 de abril de 2012
Leituras da Semana

- O mimimi dos traders de câmbio.
- Benjamin Graham e o primeiro hedge fund da história.
- A Petrobras só sobe o preço da gasolina se o petróleo voltar a US$ 130 / barril (e, suponho, ficar lá por alguns meses). Preços de gasolina ao redor do mundo.
- A ferramenta da Microsoft de busca acadêmica, que, entre outras coisas, traça ligações entre coautores.
- A pequena e irrelevante Harvard juntou-se à guerra contra as editoras que cobram por jornais científicos.
- As FGV de São Paulo e do Rio não concordam muito quanto a Argentina.
- Que ¢$Ħ%Φ*₪ acontece com a Argentina, por Acemoglu e Robinson.
- 11 supostas bolhas que flutuam a altura de nossos olhos.
- Notícia boa: para ser feliz, "bastam" US$ 50 mil por ano. Notícia ruim: isso é mais que o PIB per capita de todos os países do mundo, exceto os 20 mais ricos.
- O Brasil ficou em primeiro em um estudo com 28 países sobre educação financeira. Tanto tempo lidando com indexação e mudanças de regras amalucadas deve ter deixado algum legado.
- Lula encontra Eric Hobsbawm (via Mauricio Santoro).
- Uma história minimalista das Copas do Mundo.
- Quanto custaria a piscina de moedas de ouro do Tio Patinhas (recalcular corrigindo a premissa da onça de ouro a US$ 5 - o preço atual é 330 vezes maior).
- Uma câmera que fotografa descrições.
terça-feira, 3 de janeiro de 2012
Previsões aleatórias para 2012
 |
| Vai chutar... |
- Juros reais no Brasil vão seguir caindo. Investir em NTN-Bs seguirá sendo uma boa opção, o retorno deve superar o CDI por mais um ano.
- Juros das Treasuries americanas também cairão, fazendo novas mínimas históricas.
- Juros de 10 anos dos Estados Unidos, Canadá, Inglaterra e Alemanha começam 2012 mais ou menos nos mesmos níveis (entre 1,9% e 2,0%). Acredito em algumas apostas de divergência, comprando EUA e Canadá e vendendo os outros dois.
- Política monetária segue frouxa no mundo todo. E tome QE3 nos EUA, QEn no Reino Unido, algo parecido na Europa...
- O real vai seguir se depreciando contra o dólar americano, assim como o rand sul-africano, a lira turca, o peso mexicano e o forint húngaro.
- Reservas internacionais brasileiras não chegam aos US$ 400 bilhões. Chance não desprezível de começarem a cair. Comprar CDS do Brasil e México a um prêmio de 160 b.p. (50 b.p. mais baixo que o da França) parece uma boa aposta assimétrica.
- Sigo comprando bancos americanos, vendendo bancos europeus (o short selling está banido na maioria dos mercados na Europa, mas há como montar proxies disso).
- Se o crescimento da China ameaçar ir abaixo do esperado, o banco central voltará a desvalorizar o yuan. Acho o payoff dessa aposta muito bom, mesmo num cenário de crescimento inalterado, já que a maioria do mundo acha que o yuan só deveria se valorizar. Outra aposta muito boa em moedas é comprar coroa dinamarquesa contra euro, favorita do Cerebelo Econômico.
- Preços de imóveis nos EUA já fizeram a mínima; o índice Case-Shiller deve voltar a subir. Em São Paulo e no Rio, creio que estamos perto de uma inflexão. No melhor dos casos, acredito em altas até 10%, e o custo de oportunidade começaria a pesar.
- Ações para vender: Linkedin, Zynga, Groupon, Facebook (depois do IPO). No geral, negócios que dependem de muita fé em crescimento de fluxos de caixa futuros não irão bem (Grupo X?). Vou seguir apostando contra a Apple porque errei no ano passado (péssimo motivo, mas aqui passa).
- Agências de classificação de risco vão continuar o mergulho na direção da irrelevância. Venderia ações da Moody's, por princípio. Possivelmente sofrerão ameaças ou represálias dos governos que tiverem suas notas rebaixadas.
- Será bom comprar ações no Brasil, mas num preço pelo menos 10% mais baixo do que estão começando o ano. Ainda assim, melhor fazer o mínimo de stock picking do que comprar o índice, temo muito pela combinação de commodities + empresas picaretas que o compõe hoje. Para pegar um caso, bancos grandes devem ir melhor do que o índice. Empresas "parceiras" do BNDES, pior.
- Não gosto de Vale, vai ser dos shorts mais líquidos disponíveis no mercado quando o mundo se der conta de que a China pode, surpresa, não crescer perto de 10% ano após ano.
- Bancos médios vão seguir indo mal no Brasil. O modelo de negócios da maioria deles (captar caro no exterior e emprestar ainda mais caro aqui) parece estar se esgotando. O FGC deve ter trabalho.
- Não tenho grandes convicções em commodities, mas se fosse pra comprar algo, seria petróleo.Agrícolas têm cara de que ainda podem cair muito.
- Creio que hedge funds terão outro ano para ser esquecido, com mercados de ações sem tendência e intervenções cada vez maiores dos governos.
- Ainda há alguma intenção de concluir a Rodada de Doha, da OMC? Se há, vai falhar.
- São Paulo vai eleger um prefeito de ruim a muito ruim.
- Metade das participantes do Big Brother farão capas da Playboy e/ou Sexy.
- Meryl Streep será, de novo, indicada para um Oscar (dããã).
- O Corinthians finalmente vence a Libertadores (PAREM DE RIR!). Lusa se segura na série A.
- Usain Bolt perde os 100m rasos, mas leva os 200m em Londres. Brasil fará novo fiasco, no futebol masculino e no geral.
- Os filmes argentinos continuarão (muito) melhores que os brasileiros.
- O megahit Ai Se Eu Te Pego será regravado em Espanhol, Italiano, Romeno, Swahili, Esperanto e Cantonês.
- O mundo não vai acabar em 21 de Dezembro. Lá pra Novembro eu publico a nova data.
- Vou errar mais previsões do que no ano passado.
O leitor mais atento vai notar que não fiz previsões para nenhuma das questões que realmente vão definir o ano: sobrevivência do euro, possibilidade de hard landing na China; eleições na França, EUA, Madagascar e outros países relevantes; ataques de Israel ao Irã; e por aí vai. Para alguns desses eventos, não tenho a menor ideia do desfecho (não que tenha muita para os previstos); para outros, creio que as probabilidades são balanceadas. Resta manter a humildade, apegar-se aos fatos e mudar a cabeça conforme eles aparecerem. Essa dica de investimento é mais valiosa que qualquer uma das barbaridades que listei acima.
Outras boas listas de (anti) previsões para o ano:
- Bristlemouth: 10 Stock Market Predictions for 2012
- Abnormal Returns: 5 reasons to ignore top 10 stock lists
- Saxo Bank: Outrageous Predictions 2012
- The Economist
- globo.com 2012
segunda-feira, 28 de novembro de 2011
As 10 Regras de Investimento de Bob Farrell

Em 2008 o Marketwatch compilou dez regras que resumem suas conclusões de anos de observação dos mercados. O Barry Ritholtz, do The Big Picture, fez essa versão comentada, que, acho, é a mais difundida hoje em dia (costumo citar algumas delas com frequência). Creio que não há uma versão em Português, então resolvi fazer esse serviço. Para muitos vai soar como mais uma das pajelanças que o pessoal do mercado usa para justificar seus atos quase aleatórios; para quem (como eu) acha que mercados são construções sociais que possuem heurísticas (à la Kahneman e Tversky), nuts & bolts (à la Jon Elster) e fractalidades (à la Mandelbrot), as regras são de grande sabedoria e uma ótima ferramenta para evitar as armadilhas da euforia e depressão. Aí vão, de qualquer maneira:
1. Mercados tendem a voltar à média ao longo do tempo
Quando ações vão muito longe em uma direção, voltam. Euforia e pessimismo podem confundir a cabeça das pessoas. É fácil ser pego no calor do momento e perder a perspectiva.
2. Excessos em uma direção levarão a excessos opostos na outra direção
Pense na base de referência do mercado como se estivesse presa a um elástico. Qualquer ação muito grande em uma direção trará você não apenas de volta à referência, mas levará a um exagero na direção oposta.
3. Não existem novas eras - excessos nunca são permanentes
Qualquer que seja o último setor "quente", acaba esquentando demais, retorna à média e exagera a correção. Veja quão longe foram mercados emergentes e BRICs nos útlimos seis anos (nota: isso foi escrito em agosto de 2008), apenas para serem cortados pela metade.
Na medida que a febre vai sendo construída, um coro de "esta vez é diferente" será ouvido, mesmo que essas palavras exatas não sejam usadas. E é claro que ela - a Natureza Humana - nunca é diferente.
4. Mercados com quedas ou altas exponenciais costumam ir mais longe do que você imagina, mas eles não são corrigidos com movimentos de lado.
Não importa quão "quente" seja um setor, não espere que uma planície corrija os excessos. Lucros são realizados com vendas, e isso invariavelmente leva a uma correção significativa.
5. O público compra mais no topo e menos no fundo
Esse é o motivo pelo qual investidores com mentalidade contrária podem fazer um bom dinheiro se seguirem os indicadores de sentimento e tiverem um bom timing.
6. Medo e cobiça são mais fortes que firmeza de longo prazo
Investidores podem ser seus piores inimigos, particularmente quando a emoção toma conta. Ganhos "nos fazem exuberantes; incrementam o bem estar e promovem otimismo," diz o professor de finanças da Universidade de Santa Clara Meir Statman. Seus estudos de comportamento do investidor mostram que "perdas trazem tristeza, desgosto, medo, arrependimento. O medo aumenta a percepção de risco e alguns reagem se afastando de ações".
7. Mercados são mais fortes quando abrangentes e mais fracos quando limitados a poucas blue chips
Daí amplitude e volume serem tão importantes. Pense nesses indicadores como força em números. Momentum amplo é difícil de ser contido, Farrell observa. Fique atento quando o momentum se limita a um pequeno número de ações.
8. Mercados em queda têm três estágios - queda violenta, recuperação reflexiva e continuidade da tendência fundamental de queda
Eu sugeriria que (em Agosto de 2008) estamos na terceira recuperação reflexiva - os cortes de juros de Janeiro, as mínimas da Bear Stearns em Março, e, agora, os resgates de Fannie Mae e Freddie Mac.
Mesmo com esses ralis esporádicos, ainda veremos a longa etapa de continuidade baseada em fundamentos da queda do mercado.
9. Quando todos os experts e previsões concordam - algo diferente vai acontecer
Como Stovall, o estrategista de investimentos da S&P, coloca: "Se todo mundo está otimista, quem sobrou para comprar? Se todo mundo está pessimista, quem sobrou para vender?"
Ir contra a manada, como Farrell repetidamente sugere, pode ser muito lucrativo, especialmente para compradores pacientes que fazem caixa em mercados eufóricos e reinvestem quando o sentimento é mais obscuro.
10. Mercados em tendência de alta são mais divertidos que mercados em tendência de queda
Especialmente se você tem um mandato para ficar todo tempo investido. Aqueles com planos mais flexíveis podem eventualmente sorrir nas duas situações.
Mais sobre Bob Farrell no Hall of Fame da Institutional Investor.
terça-feira, 8 de novembro de 2011
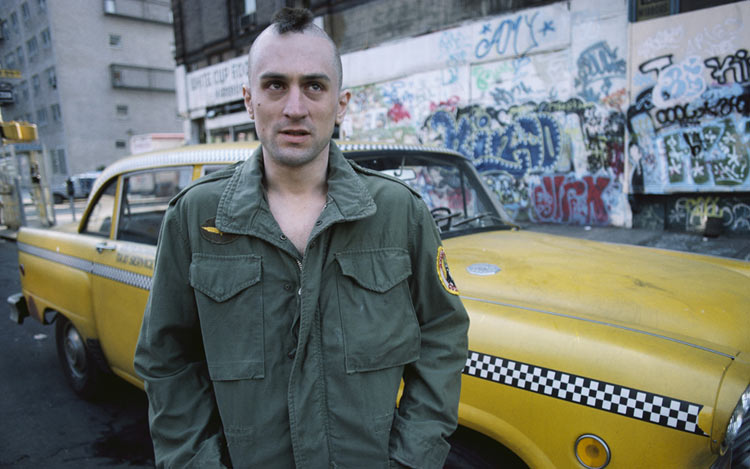
O táxi de um milhão de dólares
Essa notícia de ontem na Bloomberg é muito ilustrativa do mundo de baixos retornos de investimento em que estamos vivendo (a "nova normal" da PIMCO): o preço de licenças de táxi em Nova York (os medallions) bateu recordes no mês passado - duas licenças foram vendidas por US$ 1 milhão cada. Uma das explicações, não citada na matéria, são os juros mais baixos da história, que fazem com que os valores presentes dos fluxos futuros atinjam valores mais altos (isso também valeria para imóveis, não fosse a bolha). Outro, segundo a Bloomberg, é o interesse de investidores em ativos seguros, capazes de gerar retornos com relativo baixo risco.
O retorno, claro, não é grande coisa: uma licença de táxi gera, segundo a Bloomberg, um lucro de cerca de US$ 2.500 por mês, que corresponde a um retorno de cerca de 3% ao ano sobre o capital - ou 33 longos anos para o investimento se pagar. Para quem não tem US$ 1 milhão disponível, é possível financiar a compra - a 6% ao ano, o que significa todo o tempo do financiamento com um fluxo de caixa bastante negativo. Não anda nada fácil a vida dos poupadores americanos (enquanto isso, por aqui meu pai reclama que há tempos a poupança não dá mais 1% ao MÊS).
Outro dado curioso: Nova York tem uma frota de pouco mais de 13 mil táxis (deve ganhar mais 1.500 a partir de julho do próximo ano). Rio e São Paulo têm, cada uma, algo como 30 mil licenças, e fica para um próximo post lucubrar sobre porque achar um táxi livre no Rio é tão difícil quanto em Nova York (e porque quase nenhum taxista da Zona Sul se dispõe a ir até a Barra) e porque as tarifas em São Paulo são tão caras.
 |
| Baby, you're a rich man... |
segunda-feira, 3 de outubro de 2011

quarta-feira, 3 de agosto de 2011
Atualizando os pitacos sobre a bolha imobiliária

1. O trabalho mais interessante que vi sobre mercado imobiliário no Brasil nesse tempo foi esse estudo, produzido pelo coordenador do Núcleo de Real Estate da Poli-USP (NRE), o professor João da Rocha Lima Júnior. Mais interessante ainda foi descobrir que existe tal entidade e atestar, mais uma vez, o tamanho da ignorância. Não consegui descobrir quando foi fundado e não lembro da existência dele no tempo em que frequentei a Escola (até 2002), então imagino que seja coisa relativamente recente. O núcleo tem hoje 18 pesquisadores e uma produção bastante consistente, em muitas áreas relacionadas ao mercado imobiliário. Os amigos engenheiros consultados disseram que o professor Lima Jr é muito respeitado na área; enfim, fica mais do que recomendada uma boa visita ao site do núcleo e o acompanhamento das publicações deles.
Voltando ao estudo: o professor começa fazendo questão de deixar claro que "bolhas de mercado não podem ser projetadas, nem em escala de valorização inadequada, nem em prazo para aparecer e desvanecer". Já ganha pontos: uma coisa é enxergar uma bolha, outra é tentar identificar onde ela começa e termina. Para ele, a variação nos preços de imóveis devem ser explicadas por cinco fatores estruturais: (i) o preço dos terrenos, (ii) os custos de obtenção do direito de construir, (iii) o crescimento dos custos acima do INCC, (iv) o crescimento dos custos de construção devido à natureza dos processos utilizados no mercado e (v) as margens de segurança colocadas pelas construtoras. Ele acredita que, a partir do início deste ano, os preços descolaram claramente dos custos reais de construção, enquanto os outros fatores ficaram mais ou menos fixos.
Daí a achar que esse descolamento é o início de uma bolha é uma questão de semântica. O professor diz que uma bolha depende de três fatores: crédito irresponsável, investidores desinformados e forte presença de capital especulativo, reconhecendo que, no caso brasileiro, apenas o segundo é claro. A alta dos preços, desacompanhada de uma alta equivalente nos aluguéis, fez com que o retorno esperado para o investimento em imóveis seja muito baixa (mais adiante), com o lucro dependendo da revenda do imóvel a um preço mais alto, para alguém que preste ainda menos atenção nos fluxos futuros - a definição clássica da the greater fool theory.
Quanto às taxas de retorno, o estudo tem várias simulações. uma delas leva em conta a compra de um imóvel comercial em construção (entrega em três anos) ao preço teórico de R$ 8.700 por metro quadrado, que, considerando os valores de aluguel correntes, equivaleria a um fluxo com retorno bruto anual de 10% (acima da inflação) para o investimento, por 20 anos. Os 10%, com premissas ideais (aluguéis seguindo o IGP-M, sem períodos com o imóvel vago, sem investimentos adicionais no imóvel, etc) e descontado o imposto de renda e outros custos implícitos na espera da obra, viram 5,76% ao ano.Com premissas menos ideais, considerando variações não favoráveis nos aluguéis e no tempo do imóvel vazio, os retornos reais ficariam perto de 3,5% ao ano. Para todos esses cálculos, a maior parte do retorno calculado é o valor do imóvel no final dos vinte anos (nas simulações, esse valor apenas acompanha a inflação no período), e aí voltamos para a greater fool theory: com todos os riscos no período, só vale comprar se, amanhã ou daqui a vinte anos, aparecer alguém disposto a pagar mais. Levando em conta o custo de oportunidade, muito mais: se o imóvel dobrar de preço real no período de 20 anos, o retorno terá sido algo como 7,5% ao ano acima da inflação, enquanto um título do governo terá pagado algo como 6,25%.
O exercício acima é teórico, e parte de um preço por metro quadrado arbitrário - alto para algumas regiões, mas que já ficou para trás em muitos casos. A conclusão é que muito do dinheiro que foi investido no setor nos últimos anos muito provavelmente não será remunerado de forma a compensar os riscos envolvidos (isso deve valer para muita coisa no Brasil, mais ainda se o investidor converteu moeda estrangeira para entrar aqui, mas isso é outra história). Se isso, junto com uma eventual fuga para liquidez, desaquecimento da economia ou mesmo queda nos aluguéis quando o aumento da oferta de novos imóveis for sentido no mercado provocará um estouro de bolha, é discutível: no geral a alavancagem do comprador de imóveis no Brasil é baixa (os recursos são provenientes, em sua maioria, de poupança prévia, e não do crédito); achar que comprar imóveis nos níveis de preços atuais é bom investimento requer achar que haverá mais uma rodada de reprecificação no mercado - talvez possível, mas, a meu ver, pouco provável.
Para os interessados no assunto, recomendo fortemente a leitura do trabalho inteiro, lá tem todo o racional e os resultados de todas as simulações rodadas para os resultados acima.O NRE lançou, em outubro do ano passado, um livro sobre análise de investimentos em real estate; pela qualidade dos insights que descrevi acima, dá para recomendar antes de ler, também.
2. No post passado, eu mencionei um caso anedótico de um apartamento comprado em 2001, cuja variação de preço foi de 223%, contra quase 290% do CDI acumulado no período. Leitores atentos notaram, com toda razão, que a besta aqui esqueceu de colocar na conta os eventuais aluguéis recebidos nesses anos e a aplicação deles no CDI. Refazendo rapidamente a conta, considerando um aluguel inicial anual de 7% do valor do imóvel, correção anual pelo IGP-M e nenhum mês vago, o proprietário teria recebido, entre aluguéis e juros da aplicação, algo como mais 1,5 vez o valor inicial do investimento - e a conclusão sobre o retorno muda radicalmente. Vou colocar um update no post antigo e me aplicar algumas dezenas de chibatadas.
3. Um leitor que está pesquisando o assunto recomendou este paper, publicado pelo FMI em 2001, como um bom ponto de partida. Não consegui ler ainda, mas também fica recomendado.
4. Alguns leitores citaram o risco, no caso brasileiro, da securitização de recebíveis ligados ao mercado imobiliário (CRIs, FIDCs, etc). Não acho que se assemelhe ao caso americano, já que aqui essas operações são feitas sem alavancagem adicional e o mercado de derivativos de crédito é inexistente - na prática, trata-se de uma transferência de um valor presente descontado, sem multiplicação dos riscos. O Alexandre notou também que aqui, ao contrário de em muitos mercados desenvolvidos, parte substancial do risco dos empréstimos fica na carteira dos próprios bancos, que teriam, portanto, incentivos para uma análise de crédito mais criteriosa.
5. Dois blogs têm feito um bom trabalho ao acompanhar o mercado imobiliário brasileiro e temas a ele relacionados: o Housing Market BR e o Bolha Imobiliária no Brasil (mais tendencioso, evidentemente). Ficam aqui recomendados; quem souber de mais algum, me avise.
quarta-feira, 6 de julho de 2011
Mais pitacos sobre a bolha imobiliária brasileira
1. Para ser sucinto (e arrogante, alguns dirão): a simples presença do tema na mídia enfraquece muito a possibilidade de haver uma bolha, pelo menos em proporção catastrófica (variação da Bob Farrell rule # 9). Grandes bolhas dependem de um convencimento amplo dos participantes do mercado, do tipo: "preços de imóveis nunca vão cair", "empresas de tecnologia são a nova economia", "comprar tulipas é o caminho para a riqueza", e por aí vai. As manchetes quase diárias nos jornais, revistas e portais de internet, além de refletirem o "social mood", fazem o papel de alertar os incautos que, em outra situação, poderiam alimentar a bolha.
2. A gestora de investimentos GMO, de Boston, se especializou, ao longo de anos, no estudo de bolhas. A definição que eles usam é bastante simples: grosso modo, um determinado ativo está em bolha se seu preço real estiver acima de dois desvios-padrão de uma tendência de longo prazo. É praticamente impossível conduzir um estudo desse tipo para o Brasil, já que os dados históricos de preços de imóveis são precários e os anos de hiperinflação e indexação complicam qualquer normalização de preços. Além disso, como a taxa real de juros é muito alta, creio que a melhor comparação, para ativos, seria contra o custo de oportunidade, o nosso infame e quase imbatível CDI. Neste post eu peguei o caso de um amigo que comprou um apartamento no começo da década: a valorização parecia espetacular, mas, ainda assim, o dinheiro teria rendido mais simplesmente aplicado no overnight. É claro que a alta do preço dos imóveis foi mais acelerada nos últimos anos, mas, por enquanto, parece mais uma correção (talvez um pouco exagerada) de preços deprimidos por muito tempo. Quem acertou bem o timing pode ter ganhado alguma coisa, mas enquanto os juros por aqui andarem nos patamares atuais, sigo dizendo para quem quer que pergunte que comprar imóvel não é uma decisão que faz sentido, de um ponto de vista exclusivamente financeiro. Quando os juros caírem, conversamos novamente.
[É também maluco pensar o quanto as taxas de retorno no Brasil, quando compostas por um período razoável - cinco anos, digamos - precisam ser fabulosas para compensar o custo de oportunidade, mas isso é outra história.]
3. Há pouco mais de um ano, apliquei para o Brasil um checklist que Edward Chancellor, também da GMO, criou para verificar a formação de uma grande bolha na China. Dos dez itens, o Brasil confirmava oito. Desde então, o regime de câmbio continuou flutuante, mas, creio, a taxa de retorno dos novos investimentos só piorou, com os juros básicos subindo. Na época, eu achava que o Brasil tinha mais cara de bolha, com capa da The Economist com o Cristo Redentor decolando e tudo mais. Hoje, pelo menos o mercado de ações parece mais realista (a matéria de Capa do Valor de hoje, por exemplo, destaca as ações da Petrobras operando abaixo do valor patrimonial), mas ainda assim acho que o país não tem projetos bons o bastante para remunerar decentemente todos os investimentos privados que tem sido feitos - mais ainda para os passivos em moeda estrangeira, contratados a um câmbio que parece supervalorizado.
4. Uma das vantagens do atraso do Brasil no desenvolvimento de produtos financeiros, combinado com os juros altos, é que aqui não tem CDO, mortgage equity withdrawal, refinanciamento de hipoteca, etc, etc, etc... A possibilidade de alavancagem é bem menor do que nos mercados desenvolvidos.
Resumindo isso tudo: não acho que estamos vivendo uma bolha imobiliária, pelo menos não de forma generalizada, como vimos em boa parte do mundo. Dos preços altos, alguns vão se confirmar (terrenos na orla do Rio são de fato escassos, assim como prédios em Manhattan e Hong Kong, casas de frente pro mar em Capri, etc.), outros serão corrigidos, mas não acho que isso vá enfiar a economia num buraco. O grande ajuste de preços no Brasil vai acontecer quando o câmbio devolver a sobrevalorização, mas já cansei de errar o timing disso (coloquei dinheiro em um fundo cambial no início do ano, por exemplo) para minha opinião valer alguma coisa.
segunda-feira, 23 de maio de 2011
Leituras da Segunda-Feira

- Uma boa entrevista com Jim Grant, que tem defendido a volta do padrão-ouro (Associated Press). Salvos os títulos da dívida brasileira, concordo com a afirmação: "The trouble with the present is that nothing is actually cheap."
- Dois papers que achei interessantes, da última leva do NBER: um sobre o quão universal é o acesso à saúde pública no Brasil (pouco, como qualquer brasileiro deve desconfiar) e alguns padrões empíricos de moedas de países emergentes.
- O Financial Times não tira os olhos da suposta bolha imobiliária brasileira. Esse é o assunto que mais tem gerado comentários neste espaço, devo voltar a ele em breve.
- Centenas de livros sobre mercados e trading, para download (legalidade questionável).
- Christine Lagarde é a favorita para a sucessão do FMI, dizem os mercados (Intrade).
- Jason Zweig, do Wall Street Journal, indica cinco livros sobre finanças pessoais.
- Longa matéria sobre Edward Tufte, o "Leonardo da Vinci da apresentação de dados". O cara é tão unanimidade que dá para desconfiar, mas eu não consigo deixar de achar que o The Visual Display of Quantitative Information deveria ser leitura obrigatória para qualquer um que lida com apresentação de dados. (The Washington Monthly).
- O Aid Watch acabou, depois de grandes serviços prestados ao debate sobre desenvolvimento.
quinta-feira, 5 de maio de 2011
Dados do dia - mercado imobiliário brasileiro
Da The Economist que saiu hoje:
Dois comentários:
1. Não conhecia esse projeto do IBOPE; muito bom que alguém tenha se metido a compilar decentemente dados do mercado imobiliário por aqui;
2. Como já escrevi aqui, o fato de termos os maiores juros de um dia do mundo faz com que essas variações de preços de imóveis ao longo do tempo pareçam mais impressionantes do que realmente são, levando em conta o custo do dinheiro. A mídia precisa aprender a levar isso em conta.
P.S. As postagens andam devagar... ando numa combinação de muita coisa pra fazer + alto grau de procrastinação. Deve melhorar, em breve.
In select parts of Brazil’s big cities, property prices are certainly racing ahead. IBOPE Inteligência, a research firm pioneering the country’s first statistically sound house-price index, says that in 2010 the average price of a new apartment in São Paulo rose by around a quarter and by much more in the poshest areas. Estate agents claim prices in such choice locations are up by 80% in three years; and that in similar parts of Rio de Janeiro, boosted by the discovery of huge oil reserves off the coast and the prospect of hosting the Olympics in 2016, they have doubled.
Dois comentários:
1. Não conhecia esse projeto do IBOPE; muito bom que alguém tenha se metido a compilar decentemente dados do mercado imobiliário por aqui;
2. Como já escrevi aqui, o fato de termos os maiores juros de um dia do mundo faz com que essas variações de preços de imóveis ao longo do tempo pareçam mais impressionantes do que realmente são, levando em conta o custo do dinheiro. A mídia precisa aprender a levar isso em conta.
P.S. As postagens andam devagar... ando numa combinação de muita coisa pra fazer + alto grau de procrastinação. Deve melhorar, em breve.
segunda-feira, 2 de maio de 2011
Leituras acumuladas das férias
- O cisne negro do Cairo, por Nassim Taleb e Mark Blyth (Foreign Affairs).
- Baruch relê Peter Lynch e aconselha os investidores individuais a ir contra o senso comum de finanças pessoais e comprar ações diretamente (Ultimi Barbarorum).
- Um alerta para o endividamento do brasileiro, que gasta, em média, mais para servir a dívida do que os americanos no topo do boom de crédito (FT, via Marginal Revolution).
- "We need more monetary historians and historians of economic thought and fewer model-builders. We need more Eichengreens, Shillers, Akerlofs, Reinharts, and Rogoffs – not to mention a Kindleberger, Minsky, or Bagehot." Brad DeLong sobre a crise na ciência econômica (Project Syndicate).
- O WSJ descobre o que qualquer turista brasileiro tem experimentado em viagens para o exterior: o Brasil é um lugar caríssimo para se viver (Wall Street Journal).
- Robert Skidelsky, o biógrafo de Keynes, aponta para um conflito entre democracia e mercados. Não concordo totalmente com a argumentação (não acho que a precificação de dívida soberana seja feita de forma tão errada pelo mercado, mas de fato é difícil descobrir se a alta de juros pelo mercado leva a uma situação insustentável na dívida ou o contrário), mas vale a leitura (Project Syndicate).
- George Soros sobre Hayek (Politico e Slate).
- Lógica x crença (Indexed).
- A piauí abriu as tão comentadas memórias do Pérsio Arida para não-assinantes (piauí).
- Algumas das gravações mais importantes da história do jazz foram descobertas, mas você não pode ouví-las (Abajournal).
- O Código Walter Lantz: alguns desenhos antigos do Pica-Pau escondiam obras de arte moderna. O Pica-Pau doidão é o personagem de desenhos animados favorito da casa; eu sempre soube que aquilo era alta cultura (NY Times). O episódio em questão pode ser visto aqui (com o som original) ou aqui, com a impagável dublagem em Português.
- Baruch relê Peter Lynch e aconselha os investidores individuais a ir contra o senso comum de finanças pessoais e comprar ações diretamente (Ultimi Barbarorum).
- Um alerta para o endividamento do brasileiro, que gasta, em média, mais para servir a dívida do que os americanos no topo do boom de crédito (FT, via Marginal Revolution).
- "We need more monetary historians and historians of economic thought and fewer model-builders. We need more Eichengreens, Shillers, Akerlofs, Reinharts, and Rogoffs – not to mention a Kindleberger, Minsky, or Bagehot." Brad DeLong sobre a crise na ciência econômica (Project Syndicate).
- O WSJ descobre o que qualquer turista brasileiro tem experimentado em viagens para o exterior: o Brasil é um lugar caríssimo para se viver (Wall Street Journal).
 |
| Oh, really? |
- Robert Skidelsky, o biógrafo de Keynes, aponta para um conflito entre democracia e mercados. Não concordo totalmente com a argumentação (não acho que a precificação de dívida soberana seja feita de forma tão errada pelo mercado, mas de fato é difícil descobrir se a alta de juros pelo mercado leva a uma situação insustentável na dívida ou o contrário), mas vale a leitura (Project Syndicate).
- George Soros sobre Hayek (Politico e Slate).
- Lógica x crença (Indexed).
- A piauí abriu as tão comentadas memórias do Pérsio Arida para não-assinantes (piauí).
- Algumas das gravações mais importantes da história do jazz foram descobertas, mas você não pode ouví-las (Abajournal).
- O Código Walter Lantz: alguns desenhos antigos do Pica-Pau escondiam obras de arte moderna. O Pica-Pau doidão é o personagem de desenhos animados favorito da casa; eu sempre soube que aquilo era alta cultura (NY Times). O episódio em questão pode ser visto aqui (com o som original) ou aqui, com a impagável dublagem em Português.
Assinar:
Postagens (Atom)


