Mostrando postagens com marcador petróleo. Mostrar todas as postagens

segunda-feira, 24 de agosto de 2015

Notas sobre o petróleo barato

Uma conversa pelo Twitter me inspirou a escrever isso, que deve muito também ao ótimo curso que fiz com o Francisco Monaldi.

—Muito se confundem dois conceitos essenciais para a exploração: breakeven e custo marginal.

  • Breakeven é o preço necessário, por barril, para que um determinado projeto de exploração tenha lucro. A definição de lucro aqui não é uniforme, mas, geralmente, corresponde a uma taxa de retorno acima do custo de capital para o projeto. Como esse custo varia muito em função do risco-país e do tipo de exploração, as taxas de retorno correspondentes aos preços de breakeven também variam: o retorno exigido para furar um poço raso na Arábia Saudita é muito menor, por exemplo, do que o de um projeto de águas ultraprofundas na costa de Angola, e este, portanto, requer um preço do petróleo maior como breakeven. 
  • Custo marginal é, simplesmente, quanto custa para se extrair um barril de petróleo adicional em um poço em funcionamento. 
O preço relevante para determinar se um projeto continuará ou não a ser explorado é o custo marginal, já que o investimento inicial (sunk cost) é geralmente, intransferível e não pode ser recuperado. Em outras palavras, um projeto seguirá produzindo petróleo mesmo se tiver que vender o óleo a um preço muito abaixo do breakeven (tendo prejuízo no projeto), desde que esse preço seja maior do que o custo marginal. É, portanto, errado dizer que o petróleo a tal preço "inviabiliza" a exploração no pré-sal: alguns investimentos já foram feitos ou estão contratados, e os projetos seguirão mesmo que, ao longo do tempo, não se provem lucrativos. Não conheço bem os projetos da Petrobras a ponto de fazer uma análise mais profunda, mas saber o que vai acontecer com o pré-sal é mais complicado do que bater o olho na cotação do petróleo e cravar uma resposta. 

O gráfico abaixo (daqui, clique para aumentar) mostra o breakeven dos principais projetos de petróleo no mundo. Para o poço de Libra, por exemplo, o preço é algo como US$65. Se esse poço vai ou não ser explorado caso o petróleo fique ao redor de US$40, como disse, depende da estratégia da Petrobras, incluindo o quanto a empresa está disposta a perder dinheiro em nome do "projeto nacional" (mais uma variável difícil de se estimar).


—O extremo do gráfico é o campo de Kashagan, no Cazaquistão. O projeto já consumiu US$48 bilhões e está 12 anos atrasado—e depende de uma distante volta do petróleo a US$100/barril para dar lucro.

—A resposta de um produtor a preços mais baixos, em muitos casos, pode ser aumentar a produção (desde que, como vimos, o preço ainda seja mais alto que o custo marginal). É o que tem feito a Arábia Saudita, o produtor mais eficiente e com folgas mais evidentes na produção; e é o que provavelmente está tentando fazer a Venezuela, no desespero do regime chavista para gerar receita e se manter no poder (o lado positivo disso pode ser uma reforma na PDVSA, a empresa estatal de óleo, progressivamente sucateada nos últimos anos).

—A inviabilidade mais evidente está nos projetos de shale gas nos Estados Unidos, onde os breakevens e custos marginais mais se aproximam. Esses projetos, diferentemente dos tradicionais, maturam em pouco tempo e têm o pico de produção no início da exploração. O avanço na tecnologia pode fazer com que, mesmo a preços menores, a exploração seja viável, mas, no curto prazo, o boom nas regiões produtoras deve arrefecer.

—A tecnologia de produção do shale gas é uma Espada de Dâmocles para os produtores de petróleo: se o preço do barril subir, produção adicional torna-se viável e pode ser acionada de forma relativamente rápida, assim como também passa a ser viável tentar recuperar produção de poços que eram dados como esgotados—em ambos os casos, a oferta aumenta e os preços são pressionados para baixo. Em algum lugar, Schumpeter tira sarro de Malthus.

—Muito do ponto anterior está no trabalho algo profético (de 2012) de Leonardo Maugeri. Maugeri acredita que, até 2020, o principal fator de aumento na produção global de petróleo é o renascimento dos campos do Iraque, algo que pode já estar acontecendo:
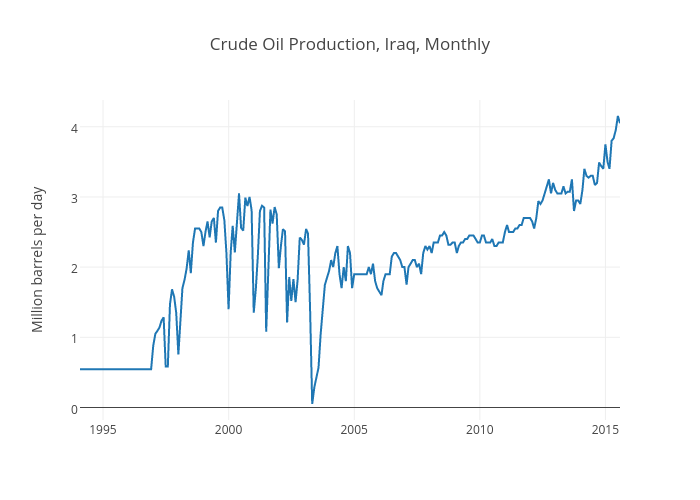
Crude Oil Production, Iraq, Monthly

—A queda nos preços deveria ser uma excelente oportunidade para o mundo começar a se livrar dos US$5,3 trilhões em subsídios oferecidos aos preços de combustível. A ver quem vai dar esse passo.

—Por fim, sempre bom lembrar:
“The Stone Age did not end for lack of stone, and the Oil Age will end long before the world runs out of oil.”

sábado, 2 de novembro de 2013

5 lições da queda do Império X para o Brasil

Em 13 de junho de 2008, quando os melhores dias para a bolsa americana antes da crise já haviam passado, a OGX fez a maior oferta inicial da história da Bovespa até então (depois foi superada por Cielo, BB Seguridade e Santander). 6.7 bihões de reais foram levantados, e as ações fecharam o primeiro dia no pregão com mais de 8% de alta. Pouco menos de 2,000 dias depois, a empresa registrou um pedido de recuperação judicial na 5ª Vara Empresarial do Rio de Janeiro. 

O resto do texto está no Estadão.

segunda-feira, 28 de outubro de 2013

O petróleo é (40%) nosso

A descoberta de petróleo no pré-sal segue sendo para o Brasil algo como um dom divino da mitologia grega: uma benesse acompanhada de vários problemas. Cassandra tinha o dom de antever o futuro, mas ninguém acreditava em suas previsões; Héracles tinha força e inteligência extraordinárias, mas foi destemperado a ponto de estrangular os próprios filhos e ter que sofrer com 12 trabalhos quase impossíveis para ser perdoado; e o Brasil foi dotado com uma das maiores reservas de hidrocarbonetos do mundo, mas ainda não sabe bem como explorá-la ou o que fazer quando os petrodólares começarem a aparecer.

O texto completo está no Estadão.

quarta-feira, 3 de julho de 2013

As consequências econômicas do sr. Batista

O crepúsculo do macho
Ao que parece, o mercado está acelerando a precificação de um calote das empresas do grupo EBX (já há relatórios com preço-alvo de R$0.10 para as ações da OGX - aparentemente eu estava muito errado). Abaixo uma lista, sem a menor pretensão de ser exaustiva, das consequências disso para os mercados e a economia (usem os comentários pra lembrar do que esqueci ou omiti).

1. Ibovespa - é a vítima mais direta, com sua metodologia de cálculo por "negociabilidade" que faz com que a OGX (valor de mercado atual: R$1.5 bilhões) até poucos dias atrás tivesse peso maior do que a Ambev (valor de mercado: R$255 bilhões) - já tinha observado isso aqui. Entre os rebalanceamentos trimestrais, ações que caem muito de preço vão perdendo peso, mas este é recuperado caso o papel continue com giro alto. A Bovespa excluiria papeis de empresas que entrassem em falência ou recuperação judicial, mas, antes disso, não sei o que seria necessário para que considerassem as empresas "X" como caso especial. A situação atual já é bizarra o bastante, e pode piorar se, por algum motivo, os preços de OGX se recuperarem e o peso dos papeis no índice aumentar (porém, nada que não tenha acontecido no passado com os recibos de Telebras, por exemplo).

A convicção do mercado na derrocada do império X é enorme. 35% do free float de OGXP3 está alugado. As taxas anualizadas para aluguel de OGXP3, CCXC3 e MMXM3 estão em, respectivamente, 60%, 52% e 31%. Aqui, creio, o perigo está na ponta oposta, para os cotistas de fundos long/short e equity hedge que estão vendidos a descoberto nesses papeis. Uma notícia de aquisição ou reestruturação bem vista pelo mercado pode catalisar um grande short squeeze. Não parece ser o cenário-base de ninguém, de qualquer maneira.

2. Petrobras - o fracasso da operação da OGX faz com que o mercado aumente a probabilidade de que tal fracasso se repita na exploração da Petrobras. Acredito também que haja algum temor de intervenção estatal que faça a Petrobras adquirir a OGX e comprometer ainda mais seu balanço. PETR4 fechou ontem no menor nível desde 2005, quando o barril de petróleo custava pouco mais de US$60 e a produção diária era quase 20% menor. Por outro lado, desde então a dívida total da companhia quase dobrou - é esse o tamanho da aposta no pré-sal.

3. Bancos - o BofA/ML calculou a exposição de alguns bancos à dívida das companhias. A tabela abaixo é do relatório (clique para aumentar):


Os analistas fazem questão de deixar claro que esses números são parciais, já que não incluem a dívida da holding (EBX). Eles reconhecem que os cálculos de jornais, que colocam a exposição em até R$5 bilhões nos grandes bancos, podem estar corretos (mais na Bloomberg).

Não é surpresa verificar que a maior exposição está nos bancos estatais, que tanto têm se esforçado para criar "campeões nacionais", com critérios esquisitos. Aqui começa o risco de contágio para as contas públicas, que talvez já esteja afetando o mercado de juros locais.

4. Crédito - aqui é difícil separar o impacto dos problemas no grupo X com a deterioração geral da percepção do Brasil nos mercados. Abaixo, só para ilustrar, o descolamento dos prêmios dos CDS de 5 anos de Brasil e México, que em novembro do ano passado andavam no mesmo patamar.


5. Fluxos estrangeiros, investimentos, crescimento - já escrevi aqui que o grupo EBX era o arquétipo do Brasil de alguns anos atrás, a aposta mais alavancada no capitalismo de estado (ou de compadrio) baseado na exploração de commodities. Esse modelo está ruindo espetacularmente, e, julgando pelo desempenho da economia no último par de anos, não apareceu nenhum outro para substituí-lo.

Se confirmada a derrocada do império de Eike e os credores ficarem em má situação (quer dizer, pior do que já estão), aumenta o risco de uma parada súbita de financiamento para o país e as perspectivas de crescimento ficam ainda piores. O modelo dos últimos anos só vai ser enterrado definitivamente com uma desvalorização ainda mais aguda do câmbio e o reconhecimento, na dívida líquida, do custo fiscal do financiamento equivocado das "campeãs nacionais". Achei que isso pudesse ser adiado para depois das eleições do ano que vem; aparentemente o mercado está naqueles momentos de apressar o encontro com a realidade.

6. Ontem a Lúcia Guimarães lançou, no Twitter, a seguinte provocação:
Acho que não há muitos inocentes aqui (a não ser, talvez, os minoritários, que se deixaram levar pelo hype). A ANP sabia da dificuldade da operação, e deveria ter endurecido os critérios para concessão das áreas de exploração. Os banqueiros sabiam que estavam vendendo um investimento de risco precificado como uma cash cow - e o mercado pagou, na época sorridente, por esse preço. A mídia amplificou o barulho, na sede de achar um ícone para a "história de sucesso" do país. O tempo da euforia acabou, agora é vez de exercitarmos novamente o ceticismo. A maioria acreditou no grupo X porque quis, isso faz parte da natureza humana. Sair caçando bruxas pode ser necessário, mas não vai levar a alguma grande conclusão. Os tempos criam ilusões e ilusionistas; se não fosse Eike, seria outro, acredito. Hora de virar a página e ver o que dá pra fazer com o que sobrou.

quarta-feira, 22 de maio de 2013

Concurso de feiura - OGX x Bankia

Senhores e senhoras, com vocês dois dos piores investimentos em ações dos últimos três anos: em laranja, a petrolífera OGX, que dispensa apresentações. Em preto, o Bankia, conglomerado de sete cajas regionais espanholas que tentou pisotear a "primeira lei das fusões bancárias" conforme postulada no último livro do Gustavo Franco: "duas prostitutas não fazem uma donzela." Façam suas apostas em quem vai primeiro à bancarrota (a minha: acho que a OGX tem salvação; o Bankia, não).


segunda-feira, 4 de março de 2013

Gráficos do Dia - balança comercial no Brasil

Cortesia do ItaúBBA, mostrando a deterioração recente da balança comercial brasileira. Parte relevante pode ser atribuída ao aumento da importação de combustíveis (mais aqui).


quinta-feira, 21 de fevereiro de 2013

Gráfico do Dia - Querosene de Aviação

Mais um para a coleção de anedóticos do Custo Brasil. Matéria completa na Folha.


quarta-feira, 30 de janeiro de 2013

Operando ações no Planeta Bizarro

Reunião do conselho da Petrobras
Pois bem: partamos do princípio que economia com forte crescimento é positivo para o mercado de ações: as companhais lucram mais, pagam mais dividendos, investem mais, aumenta a confiança no futuro, etc...

Como inútil exercício de pensamento, imaginemos um Brasil que cresça os sonhados 4,5% do Mantega neste ano. Se isso aconteceu, uma das causas pode ter sido uma economia global mais forte, o que levaria o preço do petróleo a subir - digamos, para US$110 por barril. O câmbio, também pelos sonhos do ministro, fica onde está hoje, no nível "cachinhos dourados", nem muito apreciado, nem muito depreciado.

Pelas contas que estão no Valor hoje, a Petrobras perde R$1,2 bilhão por mês ao vender gasolina no mercado local por menos do que adquire no mercado internacional. Se o cenário acima se concretizar e os preços da gasolina seguirem o do petróleo, esse prejuízo aumenta em 12%. No Planeta Bizarro, quanto mais gasolina a distribuidora de combustível vende, mais dinheiro perde - e é seguro assumir que, com a economia aquecida, aumentam o consumo e, consequentemente, a importação. No ano passado, com o crescimento do PIB perto de 1%, o padrão mensal de importação de gasolina foi multiplicado por cinco (de 5 para 25 milhões de barris por mês). Ainda que não faça sentido extrapolar esse movimento parabólico, a importação provavelmente seguiria aumentando - e com ela o prejuízo da Petrobras.

As ações da Petrobras representam aproximadamente 10% do Ibovespa. Com o cenário descrito, pensemos novamente no princípio da primeira linha: economia forte é boa para o mercado de ações brasileiro?

Parafraseando um velho mestre, mercado financeiro é legal porque é difícil...

terça-feira, 29 de janeiro de 2013

Gráfico do Dia - Petrobras x Ecopetrol

A preços de mercado atuais, tanto a Petrobras quanto a colombiana Ecopetrol valem algo como US$128 bilhões - com a Petrobras produzindo três vezes mais óleo e gás e tendo enterprise value quase 50% maior. Possíveis explicações no beyondbrics; o gráfico abaixo (tirado do post) mostra a espantosa divergência entre os preços das ações (normalizados para 100 em 2008):

sexta-feira, 18 de janeiro de 2013

10 coisas que não entendo da política econômica de Dilma

Como os leitores habituais já devem ter percebido, estou longe de ser crítico incondicional do que se faz na condução da política econômica no Brasil - não acho, por exemplo, que a ortodoxia irrestrita é nossa salvação, nem que os ministérios são dominados por completos imbecis. Ainda assim, pelo meio de mandato de dona Dilma, muita coisa me escapa a compreensão, e, honestamente, algumas delas não sei se por estupidez de quem as determina ou falha no meu entendimento. Abaixo compartilho parte dessa reflexão em 10 pontos (fui listando e cheguei em nove, obviamente acrescentei mais um por razões de marketing):

1. Comunicação e estratégia do Banco Central

Eu espumo de raiva toda vez que leio algum comunicado do BC. Primeiro a convergência para o centro da meta de inflação é "não-linear", depois essa menção desaparece; uma hora eles se metem a emitir comunicados oficiais sobre o que sai na imprensa, mas cansaram, ao longo do ano passado, de "mandar recados" por vários diretores antes das reuniões de política monetária. Achei totalmente legítima a tentativa de buscar um novo equilíbrio para a taxa Selic, mas há algum tempo o juro real é menor do que o que Dilma prometeu no início do mandato (2%) e tenho a impressão de que eles passam os dias torcendo por algum choque deflacionário (algo como a torcida para que chova nos rios que alimenta hidrelétricas) para que a inflação ceda um pouco.

Uma possibilidade é que está tudo combinado com os russos, ou seja, o governo vai trabalhar para, como no ano passado, tirar alguns pontos da inflação com desonerações, subsídios, etc - o que nos leva a...

2. Não atacar a indexação da economia

Aqui penso especificamente na regra de reajuste do salário mínimo (pelo crescimento do PIB + inflação). Já ouvi o Nelson Barbosa dizer com todas as palavras que a regra foi pensada para atacar distribuição de renda; ocorre que os efeitos secundários começam a aparecer na forma de inflação persistentemente alta (que atrapalha muito mais quem não tem ganhos indexados) e uma compressão de margens de lucro que acaba por sufocar os "espíritos animais" e o investimento. Meu problema aqui, notem, é com privilégios adquiridos, não com a ideia de que os empresários precisam de defesa ou que é ilegítimo tentar distribuir renda.

3. Mania de microgerenciamento

Esse é o caso geral em que caem outros pontos abaixo e as tentativas de influenciar a inflação de um mês para o outro (como se isso fosse fazer grande diferença), acertar a taxa de câmbio em um intervalo de cinco centavos (idem), lançar pacotes com medidas cujo impacto é totalmente marginal, etc... Parece tolice, ou tentativa de disfarçar incapacidade de mexer no que realmente importa.

4. Tentativas de enganar todos, o tempo todo

A sabedoria de Abraham Lincoln diz que isso é uma impossibilidade, o que não impede tentativas por aqui. O exemplo mais recente é das amalucadas manobras contábeis para cumpri a meta de superávit fiscal do ano passado - aos olhos do governo, isso é preferível do que assumir que o ano foi difícil, o crescimento foi baixo e a meta não foi cumprida; ou, como defendeu o Delfim, definir uma nova meta, compatível com os juros mais baixos e que seguiria garantindo uma dinâmica muito boa para a dívida. Dizem as "fontes" que esse caso específico gerou uma briga entre as secretarias de política econômica e do tesouro; pior que tenha vencido a que optou pelo truque, sancionado pelo ministro e a presidenta.

5. Por que não aumentar o preço do combustível?

Pela inflação, claro. Ou porque há uma percepção de que é necessário subsidiar esses preços, às custas da arrecadação de impostos e da saúde financeira da Petrobras, que fica na incrível situação de perder mais dinheiro quanto mais gasolina vender. Ou porque alguém defende que o preço do petróleo vai cair no mercado internacional ao longo do tempo.

Como a meta de inflação vale para o ano-calendário, o governo perdeu uma ótima chance de dar o aumento no final do ano passado, sabendo que a inflação não estouraria o teto da meta e deixaria 2013 menos pressionado. E o acionista minoritário da Petrobras não pode ser destruído - a empresa precisa atrair dinheiro privado para dividir os riscos da exploração do pré-sal (a opção a isso seria fazer todo o investimento pelo tesouro, e dar mais passos na direção de re-estatização da empresa).

6. Não permitir ajustes no mercado de trabalho

Esse ponto é bastante polêmico, já que manter uma taxa de desemprego baixa é um dos melhores objetivos de política econômica que posso imaginar. Há, porém, as tradicionais consequências de suprimir um movimento que seria feito naturalmente no mercado: adiar o ajuste possivelmente atrasa a recuperação do investimento (forçando empresas a terem, por algum tempo, retornos mais baixos), dificulta a vida de quem não está empregado (e estaria disposto a trabalhar por menos do que o salário de mercado) e acumula desequilíbrios para um ponto, no futuro, em que vai ser inevitável atacá-los.

Para este ponto, pensei na relação do governo com as montadoras, mas talvez isso seja menos relevante e de fato estejamos numa situação de mudança estrutural nos preços da mão-de-obra, que deveria levar a uma revisão de planos de negócios, e, com o tempo, a demissões.

7. Falta de ambição com reformas

Talvez, contra a intuição, tempos de bonança não sejam favoráveis a reformas, que só são feitas com a corda no pescoço. De qualquer jeito, é desanimador ver um executivo com ampla base de apoio popular e no legislativo ousar tão pouco.

8. A estratégia do BNDES

Já cansei de falar disso aqui, mas ainda não entendi (ou não quero entender) o que leva o BNDES a investir tanto em empresas tão pouco promissoras e promover um modelo de empreendedor que toma poucos riscos, tem acesso a financiamento subsidiado e torna-se bilionário antes de suas empresas retornarem o investimento.

9. O "heroísmo" dos bancos públicos

Banco do Brasil e Caixa resolveram compensar a queda na disposição dos bancos privados emprestarem, seja porque os juros ficaram menos atrativas ou as taxas de inadimplência começaram a preocupar (ou uma combinação dos dois fatores). O Jorge Browne, nos comentários, disse que isso pode ser uma aposta numa mudança de paradigma que o setor privado não enxerga - que os ganhos na renda sustentaram uma alta no padrão de endividamento que beneficiará quem mais conceder crédito agora. Pode até ser verdade, só não acho que cabe aos bancos públicos tomarem esse risco (de novo, se der errado, todos os contribuintes pagam a conta, criando a situação em que o trouxa é quem não tomou crédito e teve que pagar pelos que tomaram de qualquer jeito).

10. Guido Mantega

Bem, no fim das contas, ele é groovy.


segunda-feira, 14 de maio de 2012

Uma olhada em commodities

Esclarecimento prévio necessário: estou muito longe de ser especialista em commodities, e reconheço que esses mercados são cheios de nuts & bolts que estou longe de compreender. Olho commodities como olho, por exemplo, o mercado imobiliário da Austrália, a milhares de quilômetros de distância e de uma perspectiva meio abstrata, meio global demais. Devo cometer vários erros de supersimplificação; correções e comentários são sempre muito benvindos. Dito isso...

Meu pessimismo com preços de commodities existe há algum tempo, é crescente e começa a ser confirmado pelos mercados. Minha convicção é que a alta estrutural de vários produtos deve-se a demanda da China, que parece pelo menos mais fraca do que nos últimos anos (o que eu acho mesmo é que a economia da China evoluiu para uma grande fraude, mas isso fica na opinião leviana, por enquanto). Além disso, creio que boa parte da demanda especulativa (alguém que tente provar que não existe) foi alimentada nos últimos anos pela ideia que o dólar americano é estruturalmente fraco e todos os preços marcados em dólar deveriam subir. Outra ideia bastante frequente (usada como argumento para comprar ouro) é o risco de inflação e de destruição do sistema de moeda fiduciária. A julgar pelos juros, o risco mais concreto no momento é o de deflação, e o sistema de moeda fiduciária está passando pelo teste do presidente do maior banco central do mundo imprimindo quantias épicas de dinheiro, sem abalo na confiança. Abaixo coloco alguns dados que achei pertinentes:

1. Esses gráficos são de um working paper recente e muito interessante do FMI, onde o autor analisa o impacto de choques de demanda em diversas commodities:


Notemos a importância da China no comércio de dois dos principais produtos da pauta de exportações do Brasil: minério de ferro e soja. No ano passado, minério de ferro correspondeu a 17% dos US$ 219 bilhões exportados pelo Brasil; soja e seus derivados, 9,4%. As exportações desses dois produtos para a China somaram quase US$ 32 bilhões, mais do que o saldo acumulado de toda balança comercial (esses dados todos são cortesia do Credit Suisse). O governo brasileiro gastou muito tempo e saliva falando da guerra cambial e lutando contra um câmbio muito apreciado; pode, em breve, sofrer da maldição de conseguir o que queria.

2. Um dos indicadores que mais gosto de acompanhar para medir a preocupação do mercado com a China são as ações das principais empresas produtoras de minério de ferro. Todas tiveram um desempenho de ruim a muito ruim nos últimos três meses, mas a maioria ainda ganha no acumulado do ano. Seguirei acompanhando:


3. Ouro: acho que esse gráfico (feito pelo Morgan Stanley) dá uma boa medida da especulação nesse mercado. Notemos que a demanda final vem caindo desde 2005, enquanto o preço mais que triplicou nesse período - evidentemente pelo aumento da demanda do metal como investimento, especulação ou hedge.


A cara do gráfico de preços não é boa:


4. Também não parecem bons os gráficos de outros indicadores:

Índice CRB
DBA (commodities agrícolas)

Petróleo (WTI, 1º futuro)

Talvez seja para isso que o Banco Central esteja olhando quando diz que o cenário externo continua desinflacionário, e, por enquanto, é difícil discordar (pelo menos enquanto o câmbio não anular as quedas nos preços em dólares).