Mostrando postagens com marcador comércio exterior. Mostrar todas as postagens

sábado, 25 de novembro de 2017

O que os estados brasileiros exportam, afinal?

O mapa abaixo, que coloquei no Twitter esta semana, gerou muita curiosidade. Aqui o gabarito de algumas das perguntas que apareceram por lá:


  • O Acre exporta para o Peru madeira (30% do total) algo na categoria de cocos, castanha do Brasil e castanha de caju (27%).
  • Roraima exporta arroz e açúcar para a Venezuela. Jan Tinbergen e discípulos devem ter algo a dizer dos casos de Acre e Roraima, também.
  • 99% do que o Maranhão exporta para o Canadá é óxido de alumínio e derivados (como coríndon).
  • Rondônia exporta carne bovina para Hong Kong.
  • Sergipe, nos últimos 12 meses, exportou mais de 21 mil toneladas de suco de frutas para a Holanda.
  • Nesse mesmo período, Amazonas exportou quase US$ 100 milhões em motocicletas para a Argentina.
  • Desde outubro passado, Pernambuco (provavelmente a fábrica da FCA) exportou mais de meio bilhão de reais em automóveis para a Argentina.
  • O Distrito Federal exporta para o mundo, além de táticas de corrupção e dinheiro para ser lavado, soja e carne de frango.

segunda-feira, 19 de agosto de 2013

A poupança brasileira e a Disney

Dizer que "o Brasil gastou sua poupança na Disney" gera uma manchete poderosa, juntando cultura pop, crítica a uma suposta tendência consumista do brasileiro médio e uma moral implícita, pela qual consumir é um pecado em um país que precisa tanto de poupança. Vai fazer sucesso nos círculos que gostam de analisar caricaturas e respostas prontas. É, porém, errado a ponto de poder ser questão de prova de introdução à macroeconomia de qualquer aluno de primeiro ano (nem precisa ser graduando em economia).


O brasileiro gastou, na Disney, em Paris ou em Timbuctu porque, primeiro, havia dólares disponíveis para serem comprados no mercado e, segundo, porque esses dólares ficaram baratos a ponto dessas viagens serem alternativas preferíveis a ir para Foz do Iguaçu ou Canoa Quebrada. Tudo isso foi facilitado porque o país passou bastante tempo tendo superávits em conta corrente, o que equivale a dizer que estava exportando poupança em moeda estrangeira - justo o contrário do que foi dito na matéria. Essa é uma identidade de contas nacionais vergonhosamente básica.

Por muito tempo o Brasil não precisava atrair fluxos internacionais ou tomar empréstimos em moeda estrangeira para obter dólares com intenção de investir ou consumir, tudo isso era financiado pelo comércio exterior, com folga (quem se endividou em dólares não foi o consumidor, foram empresas se aproveitando da janela de financiamento aparentemente barato). O problema recente é que essa folga acabou, e isso deve fazer com que também diminuam as viagens para a Disney que, naturalmente, ficaram mais caras com o câmbio mais desvalorizado que reflete a nova conjuntura.

Enfim, existem as mais diversas maneiras acertadas de criticar a condução da economia brasileira. Botar a culpa em quem, racionalmente e dados os incentivos, escolheu gastar em outra país não é uma delas. Ir menos a Disney não nos fará mais prósperos (se fosse fácil assim...).

terça-feira, 13 de agosto de 2013

O Brasil de volta a tempos de déficit comercial

Enquanto governado pelo Partido dos Trabalhadores, o Brasil não conheceu nenhum ano de déficit comercial: o último registrado foi em 2000, encerrando uma série de seis déficits anuais consecutivos que seguiram o Plano Real. A forte depreciação do real em 2001 e 2002 contribuiu para uma nova série de superávits, que ganhou força com o início do melhor ciclo de alta dos preços das exportações brasileiras em muitas décadas. Hoje, a combinação de um já dado arrefecimento nos preços de commodities (e uma possível reversão no ciclo secular de alta) com anos de crescimento nas importações deve levar a um saldo comercial próximo a zero neste ano (o último consenso de mercado, pelo relatório Focus do Banco Central, é de um superávit de pouco mais de US$ 5 bilhões).

O restante do texto está no Comex do Brasil.

terça-feira, 7 de maio de 2013

Gráfico do Dia - a volta da dívida externa

Desse ótimo relatório do Credit Suisse, que revisita a situação da dívida externa no Brasil (clique para aumentar). Acho que, dada essa conjuntura, a grande questão é: a que taxa de câmbio o banco central começa a entregar reservas para o setor privado honrar os compromissos no exterior?


terça-feira, 9 de abril de 2013

O último post sobre tomate (ou: uma anedota do Brasil que não dá certo)

Imagino que, como eu, o leitor não aguenta mais ouvir falar do preço de tomate. Já me desculpo antecipadamente por voltar ao tema, prometo, pela última vez.

O infográfico abaixo está na capa da Folha de hoje, mostrando a viagem de 65 dias que o tomate faz do interior da China até às fábricas que o processam em ketchup e molho, em Goiás:


A história pode ser lida como um imenso jogo de erros, da taxa de câmbio à ridícula ineficiência do produtor e da logística brasileira - de tudo isso já sabemos. Só queria chamar atenção para um detalhe, a cereja do bolo recheado de absurdos: eu já tinha ouvido falar de Urumqi enquanto alimentava minha pequena obsessão por curiosidades geográficas. Da Wikipedia:

Ürümqi has earned a place in the Guinness Book of Records as the most remote city from any sea in the world. It is about 2,500 kilometres (1,600 mi) from the nearest coastline as Ürümqi is the closest major city to the Eurasian pole of inaccessibility.

Em Português claro: o país com a maior área de terras aráveis do mundo está importando tomates cultivados no lugar do mundo mais longe de uma saída para o mar. Para o comprador brasileiro, aparentemente faz mais sentido financeiramente esperar a viagem de 65 dias de Urumqi até Goiás do que confiar em um produtor nacional. Alguém poderia argumentar que o problema é pontual e vai desaparecer quando o preço do tomate no mercado local ceder, mas ninguém monta uma rede de comércio intercontinental pensando apenas na semana que vem. O tomate de Urumqi é o atestado definitivo (se é que faltavam algum) da enorme incapacidade do país em criar vantagens comparativas. Muito deprimente, mas se há algum lado bom é que o espaço para melhoras é imenso - resta saber o que nos tirará da inércia.

P.S. Notem também que o tempo de transporte de Urumqi até Tianjin é menor do que o tempo de desembaraço em Paranaguá.

sexta-feira, 22 de março de 2013

Contas externas do Brasil e um possível alento para o etanol

(este post é quase uma continuação do anterior)

A deterioração nas contas externas brasileiras começou a acelerar no final do ano passado, sobretudo pelo aumento na importação de gasolina. Gráficos de relatório recente da Nomura:


Imaginemos um cenário em que essa deterioração se aprofunde - por exemplo, se os preços de commodities caírem - e o déficit em conta corrente comece a preocupar o governo. Uma possível medida seria tentar conter o consumo de gasolina. Aumentar o preço parece impensável num ambiente em que a inflação deve seguir preocupando. O que poderia ser considerado, com alguma espécie de subsídio para o setor (que não está em tempos muito bons), é uma tentativa de baratear o preço do etanol e estimular seu consumo por quem tem carro flex. Das grandes variáveis macro, onde o Brasil encontra maior folga é nas contas fiscais, que devem continuar a ser usadas como válvula de escape para as demais (inflação, câmbio, crescimento).


Talvez o mercado já tenha antecipado algum movimento desse tipo, já que as ações das duas principais usinas de processamento de cana listadas - Cosan e São Martinho - operam com múltiplos altos e vêm de um período longo de valorização. A ver o que acontece nos próximos meses...

quinta-feira, 21 de março de 2013

Argentina e uma possível falta de dólares no mundo

Ontem o dólar paralelo atingiu novo recorde na Argentina, cotado a 8,63 pesos (ágio de quase 70% contra a cotação oficial - mais na Folha; cotações atualizadas aqui; gráfico aqui). Todo mundo sabe do problema de escassez da moeda americana por lá, e é claro que ele tem mais motivações idiossincráticas do que globais. Mas pode ser que a Argentina esteja sendo o canário na mina de carvão, a primeira indicação de um problema de financiamento em dólares que em breve pode afetar outros países.

De alguns meses para cá, creio que os EUA se tornaram novamente o melhor destino para a poupança global - melhor até do que a Suíça, que em 2011 colocou um teto para sua moeda contra o euro. Os EUA têm bancos sólidos, já saneados; oportunidades interessantes de investimento; legisladores não muito hostis com o mercado financeiro (para dizer o mínimo) e, pelo "privilégio exorbitante" de emitir a moeda global de transações, não terão problemas de financiamento externo até onde seja possível enxergar.

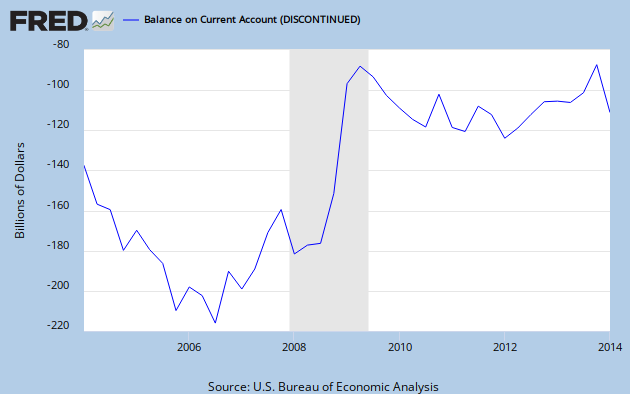
Além disso, o déficit em conta corrente americano vem diminuindo desde 2006, tendo mudado de patamar desde então e, aparentemente, voltado a fechar a partir do ano passado. Se vale a alternativa de substituição de importações de combustível pelo shale gas, essa pode ser uma nova tendência. E, amigos, déficit externo americano diminuindo não é nada bom para o resto do mundo, como mostra esse gráfico do Simple Economic Concepts for Complicated Financial Markets, ótimo livro da turma do GaveKal Research que merece uma reedição (como de costume, descontem minhas incríveis habilidades de digitalização de imagens - clique para aumentar):


Se de fato a Argentina for a primeira da série de vítimas de um encolhimento da liquidez em dólares, quais serão os próximos dominós a caírem? Os candidatos evidentes são países com grandes déficits de conta corrente: entre os maiores (critério: os que aparecem toda semana nas tabelas das últimas páginas da The Economist) estão Turquia (6% do PIB) e África do Sul (5,4% do PIB). A moeda turca anda relativamente bem comportada, mas o rand sul-africano já perdeu quase 30% contra o dólar desde o topo, em abril de 2011.

Ainda que o déficit externo brasileiro seja relativamente pequeno (3,5% do PIB), me preocupa a dependência do país de commodities para gerar dólares. É provável que, se o dólar começar a se valorizar contra as principais moedas do mundo, isso afete os preços das matérias primas, e a balança comercial brasileira pode se deteriorar rapidamente (mais ainda com a nossa recém criada demanda por gasolina importada - mais nesse relatório da Nomura). Com isso em mente, tenho cerca de 30% da minha poupança em dólares, e recomendo a todos que me perguntam considerar essa opção. Os dias em que comprar até lenço de papel em Miami é mais barato podem estar acabando.

DXY (dólar americano contra cesta de moedas, preto) x CRB (índice de commodities, laranja)

quinta-feira, 14 de março de 2013

Gráfico do Dia - real forte (por enquanto)

Em maio do ano passado, o real era a moeda que mais havia se desvalorizado no ano. Este ano, a situação é oposta: o real corrigiu a desvalorização do ano passado e está entre as moedas que mais se fortaleceram em 2013. Por enquanto, aparentemente, ganha a corrente que defende manter o câmbio relativamente apreciado para combater a inflação contra os industrialistas. No campo dos fundamentos, caminhamos para ter o pior saldo em balança comercial desde 2002.

O gráfico abaixo é de variação percentual contra o dólar americano.


segunda-feira, 4 de março de 2013

Gráficos do Dia - balança comercial no Brasil

Cortesia do ItaúBBA, mostrando a deterioração recente da balança comercial brasileira. Parte relevante pode ser atribuída ao aumento da importação de combustíveis (mais aqui).


quarta-feira, 3 de outubro de 2012

Um Brasil do futuro: bom para o consumidor, pior para os capitalistas

De ler notícias e ouvir conversas, fiquei com uma impressão que pode ter desdobramentos interessantes (assumindo, claro, que eu não esteja redondamente errado, o que pode perfeitamente acontecer): ao mesmo tempo em que o Brasil tem se tornado mais protecionista para o comércio exterior (tentando manter um câmbio mais depreciado do que o que seria caso o regime fosse flutuante, com medidas tributárias para setores específicos, criando "campeões nacionais", etc), o país está se abrindo e atraindo investimento estrangeiro direto, em diversos setores da economia.

Uma consequência disso é que várias atividades que eram dominadas por players nacionais estão passando ou passarão a ter concorrentes estrangeiros de peso - o que me deu o "clique" foi a notícia de ontem do investimento de Peter Thiel na Oppa, loja virtual de móveis (que já havia sido fundada com capital estrangeiro). Pra pegar esse exemplo aplicado aqui a São Paulo: o mercado que antes era disputado por Casas Bahia e seus dormitórios Bartira, a Marabraz, a Tok & Stok e um monte de pequenos produtores que vendem na rua Teodoro Sampaio terá agora que se adaptar à existência de um novo varejista, possivelmente mais eficiente e disposto a disputar mercado via preços (isso mesmo sem a IKEA ainda não ameaçando aparecer por aqui). As margens devem cair (o que é condizente com a queda nos juros básicos), e o ganhador por excelência é o consumidor, com opções mais abundantes, melhores e mais baratas.

Outros exemplos recentes que me ocorrem (grandes players multinacionais anunciando entrada no mercado brasileiro): Expedia, Financial Times, Amazon, Netflix, GAP... devo estar esquecendo de muitos outros.

Não sei com qual grau de intenção, mas parece que foi criada uma situação em que o comércio exterior ainda é complicado e de pouco crescimento, mas as taxas de retorno (caindo, mas ainda altas quando comparadas ao resto do mundo), o ambiente macroeconômico / institucional e a expectativa de evolução do mercado têm atraído fluxos robustos de investimento estrangeiro direto. Se a tendência permanecer, esses fluxos devem aliviar as contas externas caso os preços de commodities comecem a cair, afastando por mais tempo o problema crônico de crises cambiais no país - isso tem funcionado para a Austrália há mais de 30 anos. Isso gera um efeito reflexivo para o investimento estrangeiro - com o fim do "peso problem", ou risco de uma grande desvalorização súbita do câmbio, mais investidores sentem-se seguros para trazer dinheiro para o país.

Enfim: margens e preços em queda, mais opções para o consumidor, menor risco de crise cambial. Talvez esse seja um caso próspero e otimista para o Brasil dos próximos anos (mais para o consumidor médio do que para os capitalistas, curiosamente). No caminho, muita coisa pode dar errado, mas boas sementes parecem estar sendo plantadas.

sexta-feira, 21 de setembro de 2012

Mundo piorando?

Alguns gráficos animadores e algo subversivos do (ótimo) último relatório de comércio e desenvolvimento da UNCTAD:

- Desigualdade entre países vêm caindo, de forma mais acelerada desde o início deste século:


- Desigualdade entre homens e mulheres em tendência de queda - mais acelerada na América Latina do que no mundo desenvolvido:


- As impressionantes histórias de sucesso do Japão e Coreia do Sul (da China ainda não dá para dizer o mesmo):

- A maioria dos países da América Latina têm conseguido distribuir renda com a bonança nos termos de troca:

- Para estragar um pouco o tom Poliana: nem a Noruega escapa de queda no imposto de renda para os 1% mais ricos da população.


quarta-feira, 22 de agosto de 2012

Gráficos do Dia - Lucky (and Expensive) Country

Estou cada vez mais convencido de um caso pessimista para a Austrália, sobretudo para a moeda (o índice de ações já parece razoavelmente descontado). Minha hipótese é que o momento favorável para termos de troca já acabou, e que a moeda está sendo sustentada sobretudo por compras de bancos centrais (como o da Suíça, notado pelo próprio BC da Austrália) - dinheiro que chega atrasado e é quase insensível a fundamentos e preço.

O caso dos termos de troca da Austrália é bastante parecido com o do Brasil, com a diferença fundamental da postura dos bancos centrais - daí ser possível imaginar que o dólar australiano é ainda mais sobrevalorizado do que o real. Veremos como anda nos próximos meses.

Gráfico do estudo recente da McKinsey

Gráfico do UBS, via FT Alphaville. Clique para aumentar.
Minério de ferro 62% Fe, porto de Tianjin, US$ / tonelada

quinta-feira, 16 de agosto de 2012

Brasil x México, dados e pitacos em 10 tópicos

"Ah, que saudades de ganhar do México, amigo!"
Galvão Bueno


Em algum momento nos últimos meses, o que chamamos de "mercado" tornou-se convencido que, entre as grandes economias da América Latina, bom mesmo é investir no México. Alguns exemplos:

- Is Mexico the new Brazil, no Financial Times
- Mexico Ousts Brazil As Investors' Top Choice In Latin America
- Why Investors Love Mexico
- Sorry Brazil, Investors Prefer Mexico
- Sorry Brazil, Mexico Is Better
- Can Mexico Overtake Brazil By 2022?
- Economia mexicana pode passar Brasil em 10 anos
- Brazil or Mexico?

Algumas dessas análises fazem sentido, outras não escapam da categoria de modismos passageiros. Compilei alguns dados para dar um contexto melhor para a história e ver se aparece alguma conclusão. Como bons dados, alguns confirmam supostas "obviedades", outros as desmentem. Aí vão:


1. Nos últimos 30 anos, histórias de crescimento de Brasil e México são parecidas - e não muito brilhantes

Separei em períodos arbitrários a história de crescimento dos dois países e do mundo nos últimos 30 anos: de 1981 até o fim da inflação alta no Brasil, em 1993; de 1994 até o início do ciclo de alta de commodities e de lá até o ano passado. O Brasil só cresceu mais que o México neste último período. Na média de longo prazo, os crescimentos são muito parecidos - e mais fracos do que o crescimento mundial:


Em termos per capita, nenhum dos dois países conseguiu fazer um catch-up consistente com os EUA, ainda que o México (em PPP) seja mais rico e esteja mais perto do seu melhor momento nos últimos 30 anos:


2. Ciclos de crescimento de Brasil e México tem sido muito distintos

Pelo gráfico abaixo, dá para perceber certa alternância nos períodos em que os dois países andam melhor ou pior do que o mundo. Não sei bem porque: talvez o ciclo aqui seja mais atrasado com relação aos EUA, ou talvez, grosso modo, o que ajuda a economia brasileira (commodities em alta?) atrapalha a mexicana. Se essa relação se mantiver e de fato estivermos perto do esgotamento do "modelo" de crescimento brasileiro dos últimos anos, o relativo deve ser mesmo favorável ao México:


3. Se EUA vão bem, México vai bem

A partir da implementação do NAFTA, em 1994, o México escolheu, no que diz respeito à economia, ser uma espécie de 51º estado dos EUA. A importância do comércio exterior para o PIB mexicano cresceu muito (enquanto o Brasil só viu algum aumento com o boom de commodities), sendo que hoje entre 80% e 90% das exportações são destinadas aos EUA. Para investidores de mercados emergentes, investir no México é a maneira de comprar a recuperação dos EUA com relação ao resto do mundo desenvolvido, o que, neste momento e antes de olhar para preços, faz todo sentido.


4. Composição das exportações dos dois países

Do fabuloso Atlas de Complexidade Econômica, dados de 2009, ajudam a esclarecer os itens anteriores:

México

Brasil

4. No relativo, México foi ficando muito, muito barato

Já tinha mostrado aqui um estudo do UBS que apontava para isso. Abaixo a evolução do câmbio real dos dois países nos últimos 10 anos:


5. Bolsas contam histórias muito diferentes...

Entre 2002 e meados de 2010, havia uma correlação muito alta entre os principais índices de ações do Brasil (Ibovespa) e México (IPC). Desde então, o Ibovespa tem patinado e o IPC seguiu fazendo novas máximas. Como boa parte do mercado se guia por performance passada, esse deve ser um dos fatores mais importantes para explicar o modismo atual:


6. ... refletindo as grandes diferenças em suas composições

Quem compra Ibovespa compra commodities, bancos e um pouco de consumo doméstico; no México, o peso de consumo é maior e há o "privilégio" de ser sócio de Carlos Slim na America Movil.


7. Investimento estrangeiro no Brasil vem de excessos

O volume de investimento estrangeiro direto que entrou no Brasil nos últimos três anos foi muitas vezes maior do que no México. Parte disso deve ser investimento em portifólio disfarçado para não pagar imposto; mesmo levando isso em conta, creio que boa parte desse dinheiro teve retornos bem menores do que o esperado pelos investidores - pelo movimento do câmbio ou pela dificuldade de gerar lucros no país. 


8. Economia do México maior que a do Brasil?

No ano passado, em dólares correntes, o PIB per capita do Brasil fechou perto de US$ 12.600, contra US$ 10.070 do México. Ajustando apenas pelos movimentos do câmbio neste ano (muito maiores do que as eventuais diferenças de crescimento de PIB e população), essa diferença deve cair de 25% para perto de 9% a favor do Brasil - historicamente é de 14% a favor do México, mas vamos aceitar que os 10 anos de bonança de commodities geraram algum benefício mais duradouro por aqui. 

Em 2020 o United States Census Bureau projeta a população do Brasil em 211,7 milhões e a do México em 124,7 milhões - Brasil quase 70% mais populoso. Para a economia do México ser maior que a Brasileira, seu PIB per capita em dólares tem que crescer, no período, 85% a mais do que o do Brasil, ou 8% por ano. Pelo crescimento, não vai acontecer. Pelo câmbio, só se ocorrer algum alinhamento de astros que faça com que o real fique muito desvalorizado com relação ao peso - não seria inédito (ocorreu entre 2001 e 2004), mas improvável que seja sustentável: se há algo em comum nos dois países é a baixa eficiência recente de suas políticas de desenvolvimento (quando existem).

9. Futebol

Em partidas das seleções principais, o Brasil jogou 37 vezes com o México, ganhou 21, empatou 6 e perdeu as demais.Ocorre que, em cinco finais disputadas, o Brasil perdeu todas (Copa Ouro 1996 e 2003, Copa das Confederações 1999, Mundial Sub-17 2005 e Olimpíadas 2012). Podendo, melhor evitar.

10. Conclusões

Há várias maneiras de interpretar o atual modismo, e provavelmente todas elas se completam:

- A mídia só agora se deu conta de algo que o preço das ações vem mostrando desde 2010: as companhias mexicanas estão melhor no concurso de beleza do mercado. Isso pode ser sinal de que o movimento está perto do fim (ou de uma pausa) - ver as regras de Bob Farrell # 1, 2, 5 e 9.

- Parte do mercado vive de vender em histórias. Por um bom tempo, a história mais vendável era a dos BRICs, da qual o México ficou de fora. Agora, parecendo menos plausível que a China e a Índia vão continuar crescendo a taxas altas sem interrupção e puxando para cima preços de commodities, há a necessidade de criar novos casos de sucesso. O do México é de fato interessante: a essa altura parece melhor apostar em temas ligados a uma recuperação dos EUA do que à manutenção do crescimento da China. Para ações porém, os preços não são evidentemente baratos, e embutem a certa euforia das manchetes que citei no começo do post.

- Os dois países estão longe de serem casos de crescimento acelerado, e assim devem continuar - são duas economias tentando fugir da "armadilha da renda média", com grandes dificuldades de promover reformas estruturais e investir. 

- Em dólares, o Brasil segue relativamente caro - mesmo com o movimento de 15% neste ano no câmbio reais x peso mexicano, os excessos da última década ainda estão longe de serem corrigidos. Para investimentos, isso, na minha opinião, é mais importante que qualquer consideração que se faça sobre perspectivas de crescimento futuro (sem levar em conta características específicas de setores ou empresas).

- Testei um monte de conclusões-clichê para esse post, não gostei de nenhuma. Fiquem com uma frase interessante que li hoje na entrevista de Martin Taylor, do Nevsky Fund, para o Hedge Fund Market Wizards:

"In an emerging market, the smart money is domestic, not international."

Não sei o que os mexicanos andam fazendo com o dinheiro, mas siga eles.

quinta-feira, 26 de julho de 2012

Gráficos do Dia - Brasil x México

De um relatório de Javier Kulesz, do UBS, que tenta explicar porque o México está assumindo a condição de preferido dos investidores em emergentes que foi ocupada por um tempo pelo Brasil. Um bom motivo: o México é muito mais barato (salário médio por hora 80% menor e câmbio favorável).


sexta-feira, 6 de julho de 2012

Gráfico do Dia - Investimento Estrangeiro

Do enorme relatório anual da UNCTAD sobre investimento global - Brasil está entre os países de maior potencial / atratividade.

sexta-feira, 15 de junho de 2012

Leituras da Semana

Elinor Ostrom, 1933-2012
- Daquelas notícias que valem por um tratado de economia: o Brasil está importando feijão preto da China.

- Por que o aluguel em Berlim é barato? (via Marginal Revolution)

- Boa discussão no Guardian sobre porque acreditamos em economistas.

- Três grandes economistas sobre o ajuste nominal na Letônia: Olivier Blanchard, Paul Krugman e Dani Rodrik.

- Brain drain: Thomas Sargent vai receber US$ 1.3 milhão por ano para se transferir da NYU para a Universidade Nacional de Seul.

- A poderosa dinastia de economistas criados no MIT. Rudiger Dornbusch é uma espécie de Vito Corleone da macroeconomia.

- Eliana Cardoso (que foi casada com Dornbusch) sobre Why Nations Fail e Jared Diamond.

- Bom relatório da SPX Capital sobre os juros no Brasil.

- Um novo prefácio de Barry Eichengreen e Brad DeLong para o livro de Charles Kindleberger sobre a Grande Depressão. Eichengreen sugere redução da jornada de trabalho como ajuda para o combate à crise.

- Porque a Alemanha deve assumir definitivamente o papel de liderança na Europa.

- A dinâmica do financiamento da dívida dos países europeus.

- Duas distopias: uma imaginada na vida real por Dani Rodrik, outra criada em 10 anos contínuos de um jogo de Civilization II.

- Bronte Capital sobre a cleptocracia chinesa.

- Na terça morreu Elinor Ostrom, a primeira (e única, até agora) mulher com um Nobel em economia. Mansueto Almeida e Peter Boettke comentam. O último texto dela foi sobre a Rio+20.

- Os problemas da meritocracia.

- Belo texto de Zadie Smith (quase um pleonasmo) sobre a importância de preservar espaços públicos, sobretudo bibliotecas.

- A burrice dos inteligentes, na New Yorker e The Economist.

- Paul Theroux indica cinco livros sobre viagens.

- Série bacana do Financial Times com atletas de todos os Jogos Olímpicos desde 1924.


- Herlander Coimbra, da seleção de basquete de Angola, que jogou contra o Dream Team em 1992: "To keep our hopes up, our coach told us that only Larry Bird and Michael Jordan were really, really good—that the other Dream Teamers were just okay."